



 GoldMan3
消息面上,媒体报道特朗普政府正在评估新一轮对伊朗大规模打击方案,以色列方面持续施压,尽管最终决策尚未落地,但地缘风险预期短暂托底金价,限制了部分下行空间。
美联储紧缩预期升温,无息黄金承压
周三公布的10月FOMC会议纪要显示,美联储以10:2投票维持利率在3.75%-4.00%不变,但多数官员认为后续仍有必要加息以控制通胀。
沃勒、威廉姆斯、穆萨莱姆等官员接连释放鹰派观点,其中沃勒提议12月可考虑加息50个基点。
CME FedWatch工具显示,市场定价12月加息25个基点的概率接近90%,加息50个基点的概率约10%。
黄金作为典型无息资产,利率预期上行直接抬升其持有机会成本,构成中期核心利空。
独立分析师预计,若这一利空逻辑延续,金价未来数周或进一步测试3350-3450区间。政策信号的密集释放,使实际利率维持高位,持续压制黄金的配置吸引力。
美国经济数据分化,增长韧性仍存
德意志银行点评最新美国经济数据呈现分化特征:10月零售销售增长0.2%,高于预期的0.1%,显示消费需求仍具备韧性;但工业产出意外下滑0.4%,11月NAHB住房指数跌至25,低于预期的29,创2012年金融危机之后新低。
数据好坏交织之下,亚特兰大联储GDPNow模型对四季度环比折年增速仅小幅下调至3.4%,美国经济整体增长预期并未明显走弱。
消费端的持续表现与部分实体指标的走弱并存,使得美联储难以获得转向宽松的充分理由,增长韧性本身也进一步支撑了紧缩政策的延续空间。
机构观点
摩根大通维持市场中较为乐观的长期预测,预计黄金到2027年底可达约6,300美元/盎司。
该行认为,尽管近期利率上行与美元走强对金价形成压力,但结构性支撑依然稳固,包括全球央行持续购金(预计每年600-800吨)、亚洲大国连续多月增持、以及投资者在金价回调后持仓偏低带来的再配置空间。地缘不确定性、财政可持续性担忧以及通胀黏性,亦支持黄金作为组合对冲资产的需求。
该行指出,短期波动难免,但中长期在央行买盘与宏观对冲需求推动下,金价有望重新走强。
澳新银行认为当前金价疲软可能只是暂时现象,预计2027年金价将升至4,800美元/盎司。
分析师指出,美国政治僵局加大了政府融资、债务谈判与财政前景的不确定性,提升了黄金作为风险分散工具的吸引力。
尽管市场预期美联储可能在12月及2027年初继续加息,但澳新认为黄金所处的不利利率环境具有阶段性特征。央行购金与地缘风险仍构成底部支撑。
该行基线情景假设美联储将在12月、2027年1月与3月各加息25个基点,同时不排除12月加息50个基点的可能,但中长期仍看好金价在结构性需求推动下修复。
行情展望:加息主线主导,地缘仅为短期扰动
短期金价的核心矛盾依旧是美联储加息预期。
地缘冲突带来的避险买盘属于脉冲式支撑,很难扭转利率周期主导的下行趋势。
若后续通胀数据持续偏高,美联储紧缩预期继续上修,金价下行压力仍将持续;只有通胀明显降温、市场显著下调加息预期,黄金才有机会开启趋势性修复。
在当前政策主线占据主导的背景下,避险情绪的阶段性扰动难以改变中期定价逻辑,金价走势将继续围绕利率预期与通胀数据验证展开。
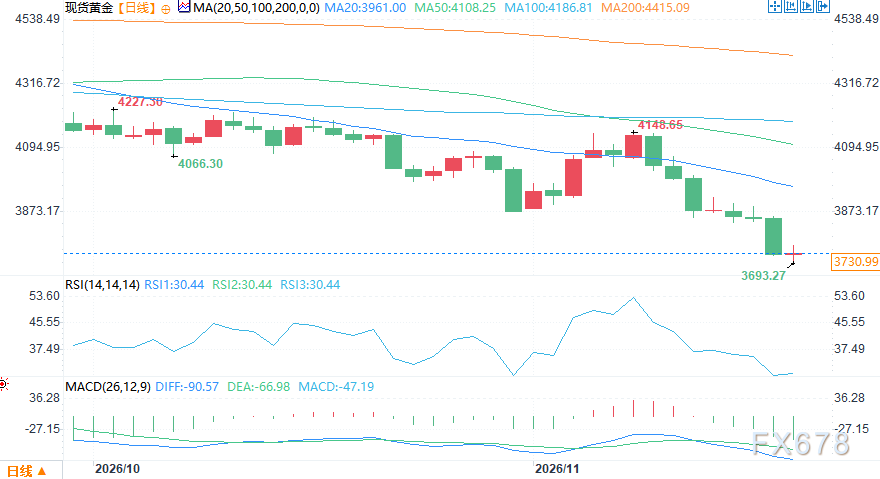
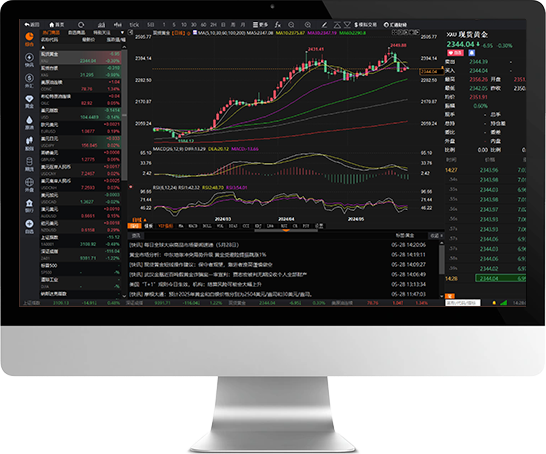
(现货黄金日线图,来源:易汇通)
北京时间16:08,现货黄金报3734.80美元/盎司。




 沪公网安备 31010702001056号