



 和尚
鹰派预期持续发酵,美元指数站上关键高位
推动美元本周强势的核心力量,是美国通胀黏性与美联储官员鹰派表态的共振。上周公布的10月消费者物价涨幅高于预期后,市场迅速重估美联储政策路径。
芝商所FedWatch工具显示,交易员几乎完全消化了12月9日会议至少加息25个基点的预期,加息50个基点的“超常规”的概率一度升至10%-15%。美联储理事沃勒在周中明确表示,若希望切实降低通胀,可能需要采取更大力度的行动,要么直接加息50个基点,要么通过会后声明引导市场预期后续进一步收紧。这一表态与10月27-28日会议纪要形成呼应——纪要显示,官员们虽一致同意当时维持利率不变,但已意识到控制通胀的风险正在上升。
经济数据整体支持这一鹰派叙事。10月零售销售温和增长,进口价格涨幅超预期,显示美国需求端依然强劲,并没有出现明显降温迹象。布朗兄弟哈里曼外汇团队指出,美国经济增长稳健、劳动力市场状况有利,叠加基础通胀黏性,令美元走势仍倾向上行。尽管周二美元曾因数据喜忧参半而小幅回落,策略师普遍认为那只是强势上涨后的暂歇,而非趋势逆转。Corpay首席市场策略师Karl Schamotta直言,自沃勒转向鹰派并叠加通胀加速后,美元兑几乎所有主要货币一路占据上风,利率预期上升扩大了不同货币间的利差优势。
周五美元指数虽小幅收跌,结束连续八个交易日上涨,但动能并未真正崩塌。Bannockburn Capital Markets首席市场策略师Marc Chandler认为,美元上涨动能已出现停滞迹象,但断言见顶为时过早。ING全球市场主管Chris Turner则强调,美联储短期内没有理由放弃鹰派论调,下周即将公布的个人消费支出(PCE)物价指数作为美联储最关注的通胀指标,很可能进一步确认需要采取行动。
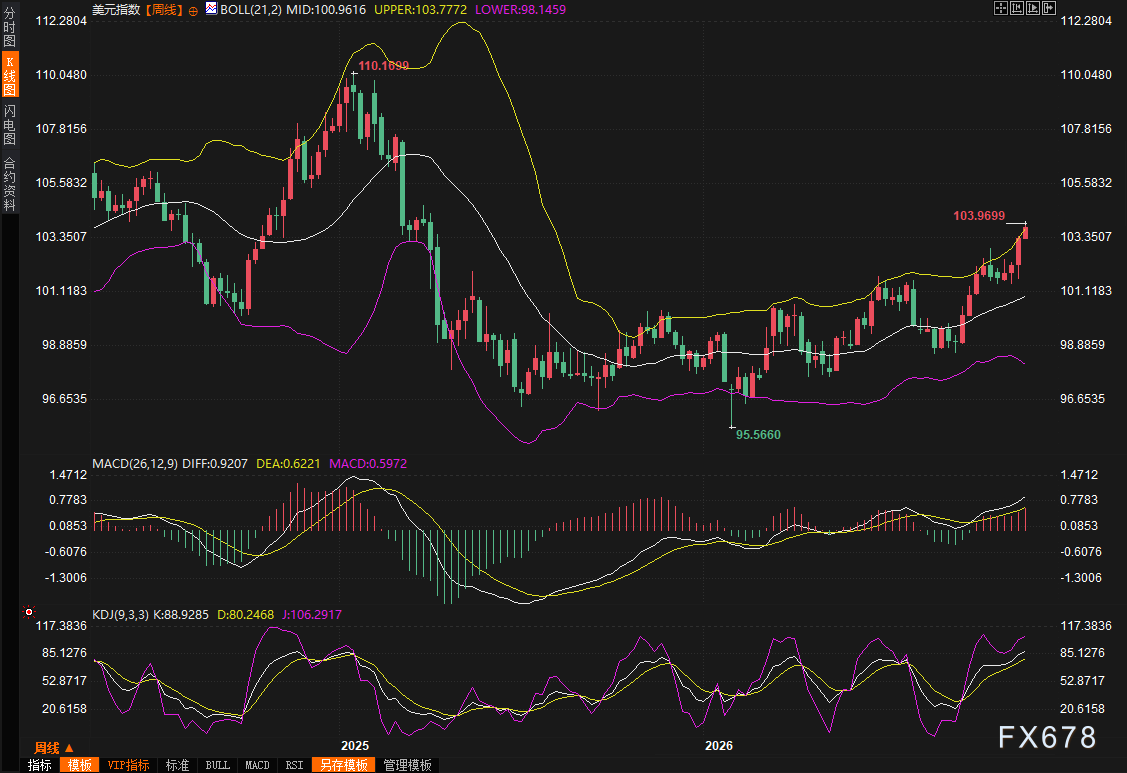
(美元指数周线图,来源:易汇通)
风险偏好降温成第二推手,AI交易信心动摇加剧资金回流美元
如果说政策预期是美元上涨的基本面支撑,那么风险偏好的明显降温则成为本周额外的催化剂。人工智能主题交易从此前吸引外资流入美国资产的“主要磁石”,逐渐转变为新的风险源。科技股震荡、Nvidia领导层变动传闻、市场对AI基础设施过度依赖债务融资的担忧持续升温,Anthropic创纪录的IPO首秀也未能重振市场热情。风险敏感型货币首当其冲,澳元和新西兰元过去六个交易日分别累计下跌约2.7%和2.3%。MSCI拉丁美洲股票指数周四下跌约2%,新兴市场货币普遍承压。
Schamotta指出,市场正在争相获取美元流动性,全球金融环境收紧背景下,整个新兴市场正遭受严重抛售。那些最易受人工智能建设放缓影响、且高度依赖利率套利交易的货币,压力尤为突出。若AI相关资产进一步遭抛售,避险买盘和资金回流可能在短期内继续支撑美元;但若主导美国市场的AI交易出现更持久冲击,长期来看也可能削弱对美元资产的需求。目前阶段,避险与利差优势仍占上风。
主要非美货币走势分化:欧元英镑承压,日元在干预预期与通胀间拉锯
欧元兑美元本周整体走弱,周三盘中一度触及2025年4月以来最低水平附近,盘中最低至1.0952,周五收报1.0965,周线下跌0.5%。荷兰合作银行外汇策略主管Jane Foley认为,欧元可能先在1.10附近盘整一段时间,市场才有足够信心进一步推低。宏观研究和策略公司Macro Hive研究员Benjamin Ford则更直接地指出,鉴于通胀仍处于令人不适的水平,且2027年美联储立场可能意外偏鹰,欧元兑美元年底前触及1.08并非不可能。
英镑走势同样疲软。英镑兑美元本周下跌0.98%至1.3080,周五最低触及1.3075附近,刷新了一年低点。英国10月核心通胀保持稳定,削弱了市场对英国央行近期加息的预期,叠加美元强势,英镑承压明显。交易员正等待后续就业与通胀数据以确认方向。
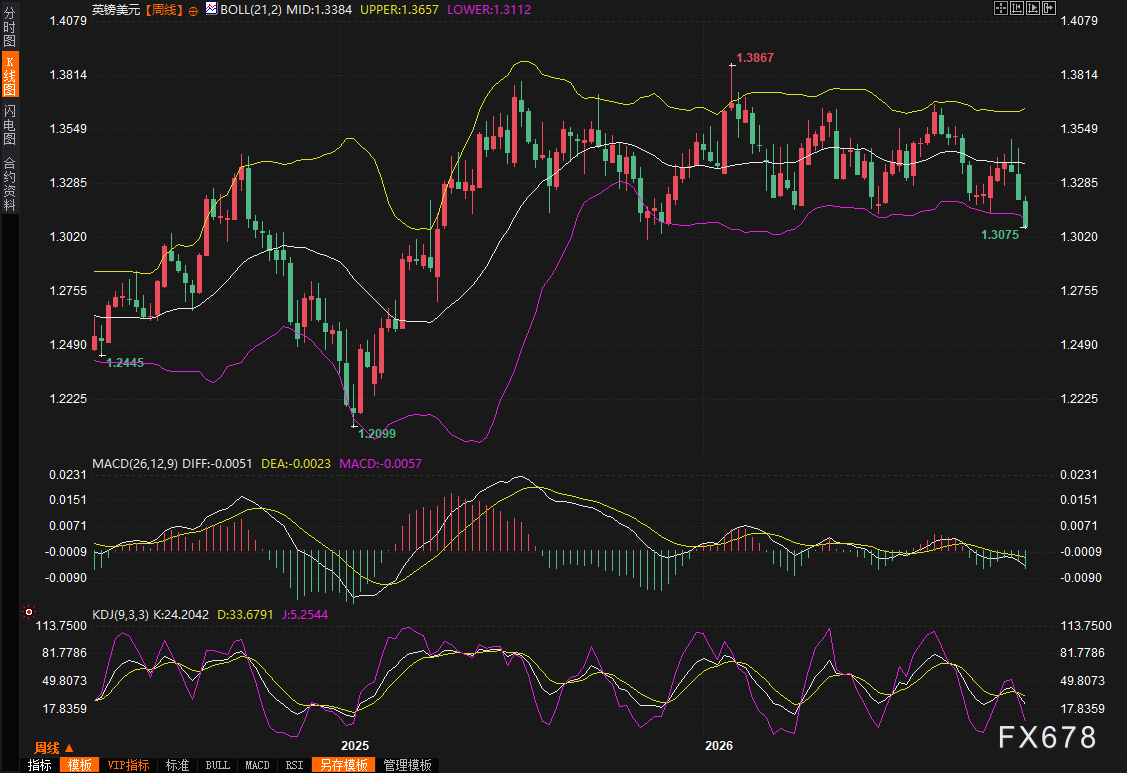
(英镑兑美元周线图,来源:易汇通)
日元则在160关口附近反复拉锯,这是市场普遍认为可能触发当局干预的敏感水平。美元兑日元本周多数时间维持在159-160区间,周五受美国国债收益率回落和日本10月核心CPI加快至2.2%的支撑,一度回落至158.41,为11月10日以来新低,收报158.56,周线下跌0.72%,终结了此前连续三周的涨势。
日本第三季度GDP意外萎缩0.1%,但分析师认为这未必阻止日本央行在12月进一步收紧政策。凯投宏观指出,随着通胀压力日益广泛,日本央行可能不得不采取比此前预期更为激进的紧缩。道富投资管理首席固定收益策略师Masahiko Loo则提醒,除非疲软态势蔓延至工资、服务业和潜在国内需求,日本央行可能会淡化这段经济疲软期。市场对干预保持高度警惕,160成为“极难”突破的心理关口。
澳元成为本周表现最疲弱的主要货币之一。美国国债收益率持续攀升而澳洲公债收益率未能同步跟进,削弱了利差支撑。澳洲10月就业人数连续第二个月下降,失业率升至4.9%的五年高点,进一步强化了市场对澳洲央行利率可能已见顶的看法。利率市场预计澳洲央行将在明年下半年启动降息,6月降息概率升至68%,8月降息几乎被完全计入。澳元连续9个交易日下跌,一度跌至0.6608附近,为2025年12月底以来新低,收报0.6616,周线下跌2.33%,为连续第三周收跌。三菱日联金融集团高级外汇分析师Lee Hardman表示,市场对美联储加息预期的鹰派重估,正导致大宗商品价格及相关货币走弱。
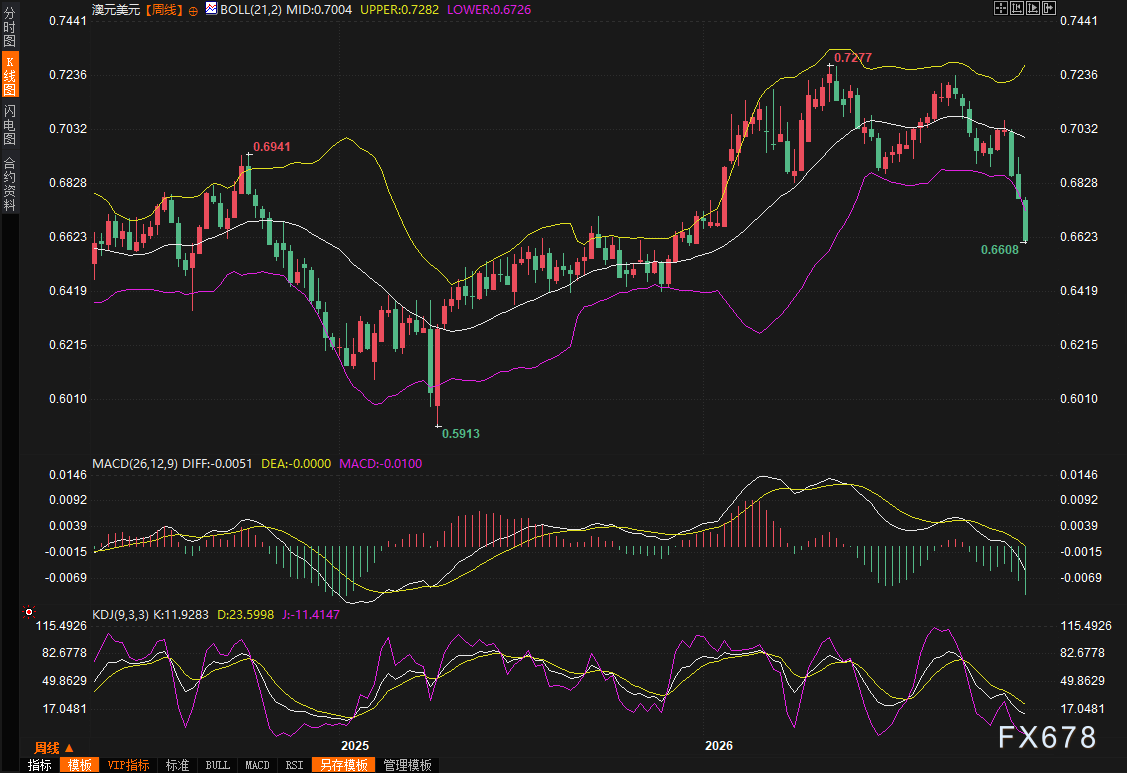
(澳元兑美元周线图,来源:易汇通)
下周焦点:PCE数据、“黑色星期五”消费力与AI情绪再检验
展望下周,市场将把注意力转向消费者支出的实际强劲程度。感恩节假期后的“黑色星期五”将拉开假日购物季序幕,投资者希望从中观察家庭如何应对通胀与借贷成本上升。消费支出约占美国经济的三分之二,若数据持续稳健,有望为近期因AI疑虑而震荡的美股提供一定稳定力量。与此同时,PCE物价指数、消费者信心报告以及美国第三季度GDP修正值都将成为关键观察窗口。戴尔科技与Analog Devices等公司的财报,也可能进一步影响市场对AI与科技板块的信心。
策略师普遍认为,在缺乏新的强力催化剂前,美元短期内大幅加速上涨的空间可能有限,但美联储鹰派前景仍将提供底部支撑。丰业银行首席外汇策略师Shaun Osborne指出,美元多头需要更强的信心或更多利好消息,才能推动进一步上行。与此同时,若风险资产尤其是科技股情绪继续恶化,避险需求可能继续限制非美货币的反弹空间。
综合来看,本周汇市清晰地展示了政策预期与风险情绪如何共同塑造美元走势。通胀黏性与美联储官员的鹰派信号为美元提供了坚实的利差与基本面支撑,而AI交易信心的动摇则通过避险与资金回流进一步放大了这一优势。非美货币中,日元受干预预期与国内通胀升温的双重影响相对抗跌,欧元与英镑更多被动跟随美元节奏,澳元则因国内就业疲软与利差收窄承压最重。下周PCE数据与假日消费表现,将成为检验当前叙事能否延续的重要试金石。在美联储政策路径尚未出现明确转向信号前,美元偏强格局料仍难轻易逆转,但任何超预期的通胀降温或风险资产情绪修复,都可能引发阶段性调整。




 沪公网安备 31010702001056号