



 GoldMan3
汇价徘徊于阶段低位之际,澳洲联储即将公布的利率决议成为市场关注的焦点。
澳洲联储预计将于周二加息25个基点至4.60%,结束两次会议按兵不动,将借贷成本推升至2011年11月以来最高。
这将是2026年第四次加息。市场共识近乎一致:一项对34位经济学家的调查显示,仅一人预期维持不变,四大银行均预测9月加息,货币市场定价加息概率极高,估计在约80%至95%之间。
加息几成定局,共识近乎一致
澳洲联储预计将现金利率上调25个基点至4.60%,为2011年11月以来最高,也是2026年第四次加息。
一项调查显示,34位经济学家中除一人外均预期加息。四大银行——联邦银行、西太平洋银行、国民银行和澳新银行——均预测9月加息。货币市场定价加息概率极高,估计在约80%至95%之间。
这一预期在最近几周显著强化:一个月前,几乎所有经济学家还预期澳洲联储将维持4.35%不变。
核心通胀黏性加增长韧性,推动预期转向
预期转向的驱动因素是核心通胀黏性和增长韧性。7月截尾均值通胀维持在3.6%,远高于澳洲联储年底预测的约3.3%,而增长和就业被证明比预期更具韧性。
澳洲联储高级官员9月18日出席议会委员会,许多经济学家将其言论解读为9月行动即将到来的确认。
联邦银行将预测从11月提前,理由是更高油价等因素;澳新银行经济学家表示,该行不再将能源价格飙升视为暂时现象。
焦点在声明与投票,鹰派措辞或支持澳元
加息已几乎被完全定价,因此澳元的反应可能取决于声明的基调而非决策本身。
联邦银行预期一致决策并伴随鹰派措辞,西太平洋银行预期投票分歧,反映对供应能力和劳动力市场松弛的不同看法。
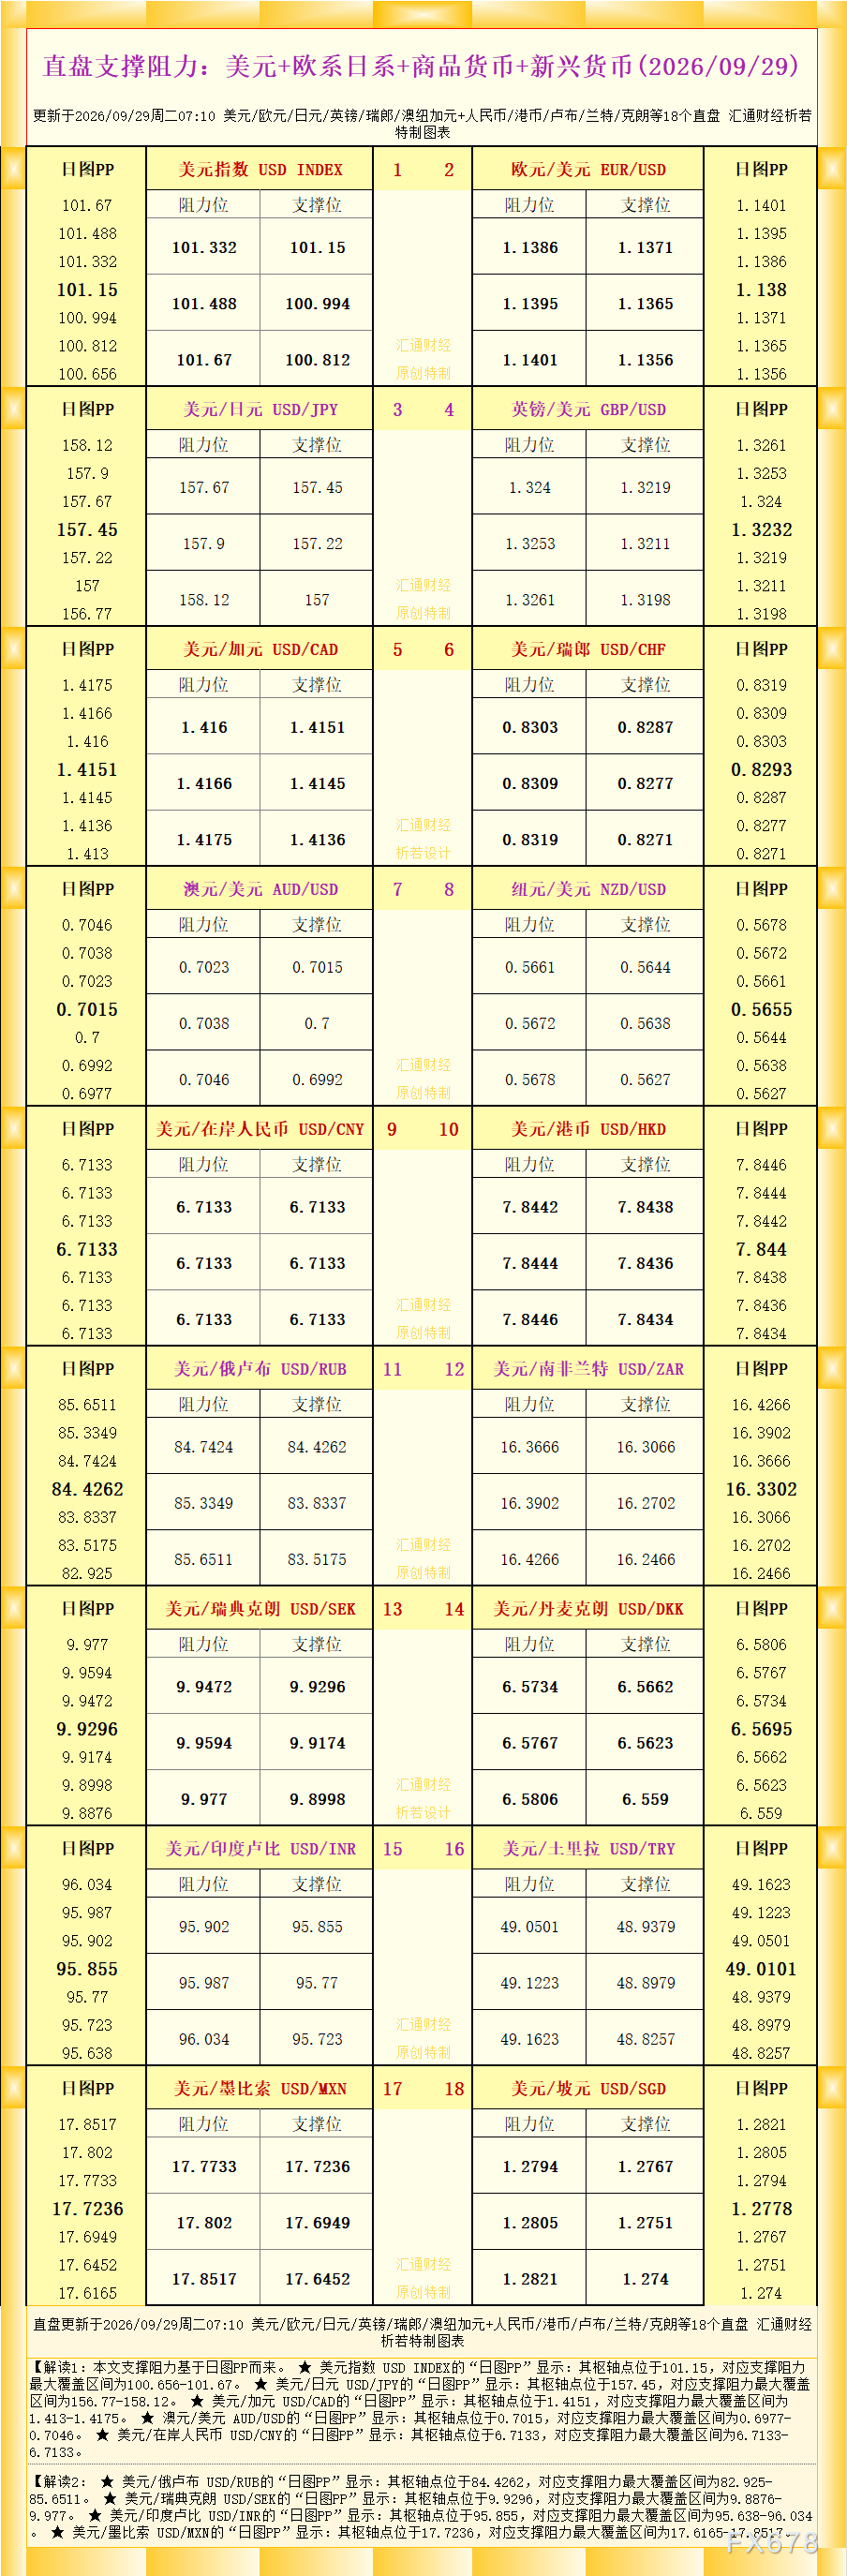
荷兰国际集团预期鹰派加息将支撑澳元,但标记了兑美元跌破0.70的近期风险,因美元接近两个月高点,澳元兑美元在决策前交投于0.7010附近。油价是更广泛的摆动因素,因与中东冲突相关的更高能源价格直接传导至澳洲联储的通胀担忧。
若董事会认为能源传导具有持续性,11月加息将保持在定价中;若信息更为克制,货币可能转而依赖利差。
多数经济学家视4.60%为峰值,但少数预期进一步加息
今日之后,多数经济学家视4.60%为周期峰值。
调查中,31位受访者中26位预期现金利率在12月底仍为4.60%,少数预期4.85%。
联邦银行表示,9月季度截尾均值读数达到1%或以上可能使再次加息进入议程;澳新银行预测11月第二次加息;联邦银行将预期降息开始时间推迟至2027年8月。
家庭已感受到转变:利率跟踪数据显示,18家贷款机构在9月上调了至少一项固定利率,25个基点加息若完全传导,将使60万澳元贷款的月供增加约90澳元。
总结
澳洲联储今日加息25个基点几成定局,也是2026年第四次加息。核心通胀黏性(7月截尾均值3.6%,高于年底预测3.3%)和增长韧性推动预期在最近几周显著转向。
焦点在声明基调和投票分歧:联邦银行预期一致鹰派,西太平洋银行预期分歧。澳元反应取决于声明基调,荷兰国际集团预期鹰派加息支撑澳元,但标记兑美元跌破0.70的近期风险。油价是关键摆动因素,若能源传导被视为持续,11月加息将保持定价。
多数经济学家视4.60%为峰值,但联邦银行和澳新银行保留进一步加息可能。
未来需关注声明措辞、投票结果、布洛克新闻发布会,以及11月是否连续加息。
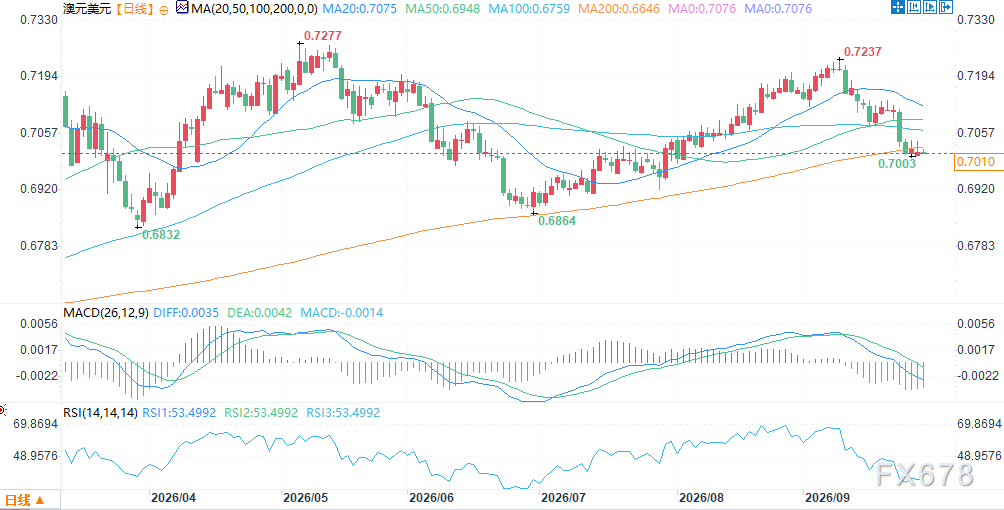
(澳元兑美元日线图,来源:易汇通)
北京时间8:12,澳元兑美元报0.7010/11。




 沪公网安备 31010702001056号