



 长风破浪
美联储的紧急干预以及后续落地的量化宽松(QE)计划,本质上都是为财政扩张腾出空间。但放眼未来,如果这套机制持续运转,政策制定者又有什么动力去管控预算?我们本应从新冠疫情中吸取教训:世界充满不确定性,财政预算应当保持审慎。可现实并非如此。疫情过后,现代货币理论(MMT)的支持者大肆宣扬“赤字无关紧要”。全球各国央行正是宽松财政政策的推手,美联储也未能例外。
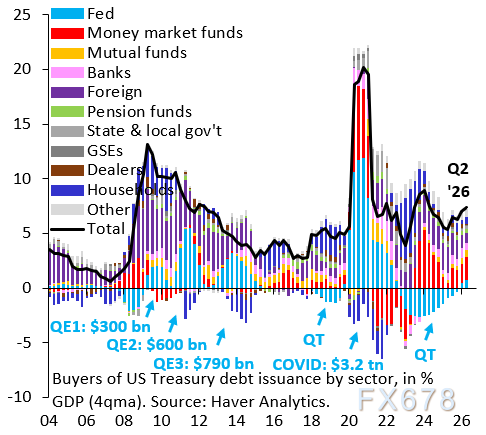
图中黑线代表美国新增净发债规模,大致可以理解为财政赤字。各色柱状代表美债的买方,我重点关注浅蓝色柱,也就是美联储的美债净买入量。我用箭头标注了美联储多轮量化宽松计划,从中能看到两个突出特征:第一,每一轮QE的规模都大于上一轮,疫情期间的宽松更是远超以往;第二,美联储开启缩表(QT)时,资产负债表永远回不到宽松之前的状态,大量购入的美债会永久留在表内,不断滚动续作。
这和2009年QE刚推出时的设计初衷背道而驰。当时的说法是,QE只是利率触及零下限后,逆周期货币政策的延伸。按照原本设想,全球金融危机之后(疫情之后同理),美联储持有的美债应当快速到期退出资产负债表,然而这些债券却被长期“存放”在表上。也难怪有人将其称作货币化融资。在我看来,这正是美国国债收益率被人为压低的原因:所谓的隐性收益率——如果没有美联储这些操作,市场本该形成的收益率——远高于当前我们看到的水平。
这一点会直接传导至财政层面:
第一,既然收益率被人为压低、真实隐性收益率显著更高,美国财政状况远比表面看上去糟糕。所以有人说“收益率很低,债务不成问题”,这种观点忽略了美联储在背后起到的关键托底作用。
第二,试想如果AI泡沫破裂,股市暴跌40%,美国经济活动大幅失速。如今QE已经常态化,美联储应对危机时必然会再度启用它。这一操作又会为财政刺激开路,政客们不会因为疫情之后连年巨额赤字而承受代价。想要理顺财政政策,核心症结就在美联储。如果下一轮冲击来临时,美联储再度出手托底收益率,只会进一步强化对政客的负面激励,财政状况持续恶化。





 沪公网安备 31010702001056号