



 长风破浪
周二,追踪全球干散货航运市场运价的波罗的海交易所主要海运指数出现下跌,由于各主要船型运费全线走弱,市场情绪明显承压。作为反映全球大宗商品贸易景气度的先行指标,该指数的回落引发了市场对干散货运输需求前景的广泛关注。
主要指数全线回落,触及阶段性低点
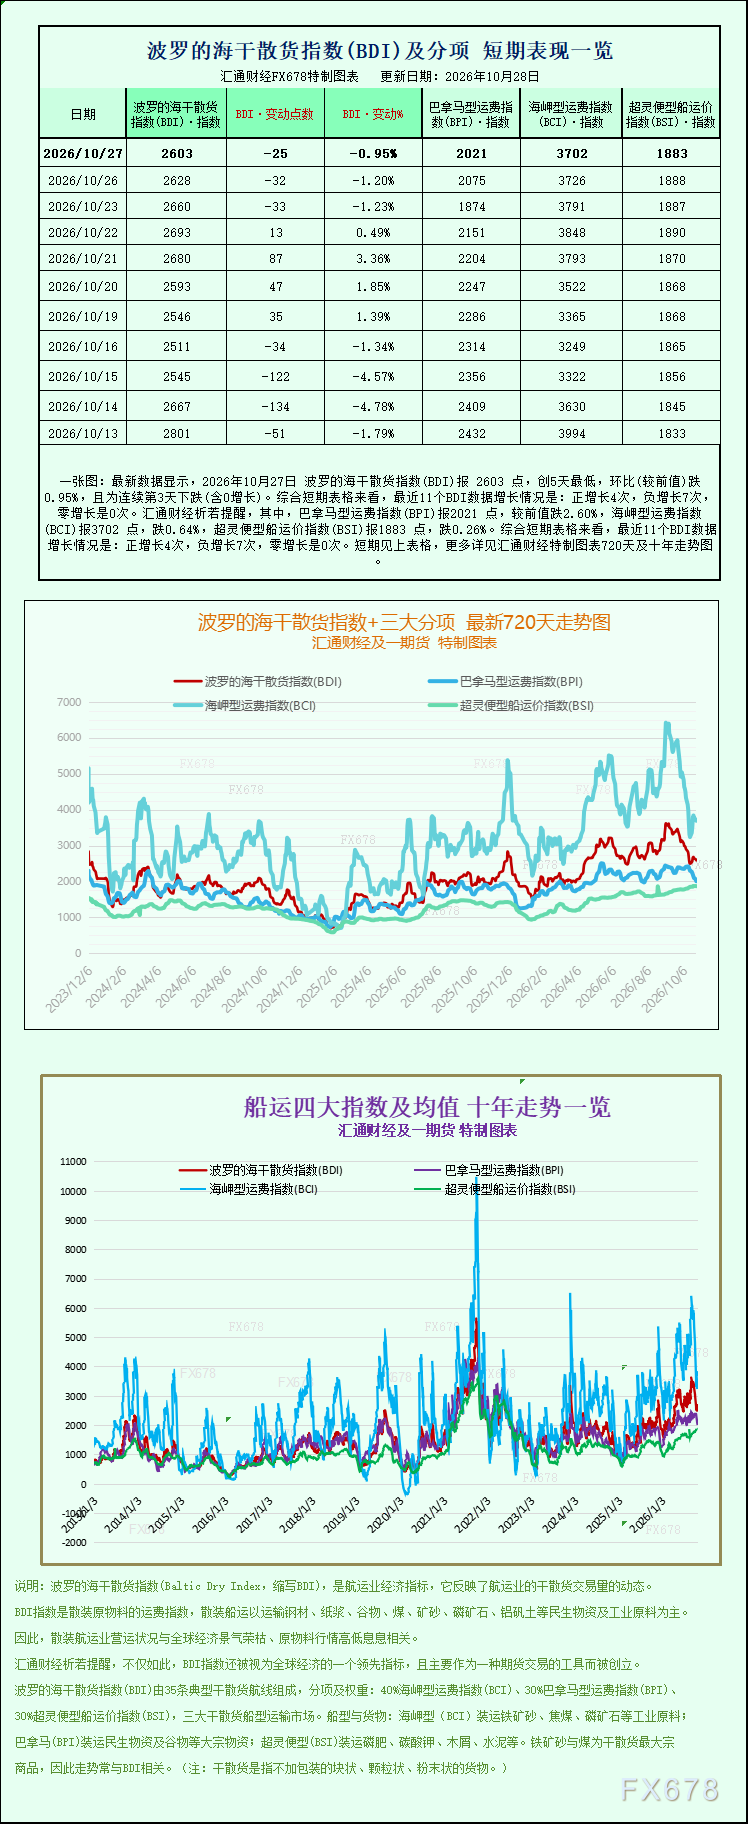
波罗的海干散货运价指数(BDI)周二下跌25点,跌幅0.95%,收于2603点,创下自10月20日以来的最低水平。BDI是波罗的海交易所编制并发布的综合运价指数,通过加权计算三种主力船型的运费水平,被广泛视为全球干散货航运市场乃至宏观经济贸易活跃度的"晴雨表"。
从细分船型来看,各板块表现均不乐观。海岬型船指数下跌24点,跌幅0.64%,报3702点,创出一周以来的新低。巴拿马型船指数则跌幅更深,下挫54点,跌幅达2.60%,收于2021点,触及7月29日以来的阶段低位。在小型船舶领域,超灵便型船指数亦小幅走低5点,跌幅0.26%,报1883点。
分析人士指出,此次运价全面下滑并非单一船型表现异常所致,而是各细分市场共同承压的结果,反映出整体干散货运输需求的阶段性疲软。
各船型日收入普遍缩水
与指数走势相对应,各类船舶的平均日收入也出现不同程度的下滑。海岬型散货船平均日收入下降220美元,至30072美元。这类大型船舶通常用于运载15万吨左右的货物,主要包括铁矿石和煤炭等大宗散货,其运价走势与全球矿业贸易及钢铁生产景气度密切相关。
巴拿马型船舶平均日收入下降幅度更大,减少479美元,至18193美元。该类船舶通常载有6万至7万吨煤炭或谷物,是国际粮食和煤炭贸易的主要运输工具,其运价的波动往往与农产品贸易周期和区域性供需变化相关联。
相比之下,超灵便型船舶指数虽同样走低,但跌幅相对温和,日收入受到的冲击相对有限。整体来看,大船型运价的回调幅度明显大于小型船舶,显示出不同类型货物需求分化的特征。
铁矿石价格承压,中国需求前景引担忧
在此轮运价下行背后,大宗商品市场的走势尤为引人关注。周二,受中国这一全球最大消费国需求前景担忧加剧的影响,铁矿石价格跌至两年多以来的最低点。作为海岬型散货船最主要的货物来源之一,铁矿石运输需求的疲软直接拖累了大船型运价的走势。
市场人士分析,中国作为全球铁矿石、煤炭和粮食等大宗商品的主要进口国,其工业活动节奏、钢铁产量水平以及宏观政策走向,都会对干散货航运市场产生举足轻重的影响。当前市场对中国需求的担忧,主要集中在对下游钢铁行业开工率、基础设施投资力度以及整体经济复苏节奏的观望情绪上。
值得关注的是,铁矿石价格的下跌与海岬型运价的下行形成了一定的联动。业内人士普遍认为,大宗商品价格的走弱往往会在一定程度上抑制贸易商的运输和囤货意愿,进而传导至航运市场,形成"商品价格—贸易量—运价"之间的连锁反应。
市场前景:短期承压,关注需求变化
从近期走势来看,干散货航运市场正处于阶段性调整之中。一方面,全球大宗商品价格的波动、主要经济体的需求变化以及贸易航线的货运节奏,都在持续影响运价水平;另一方面,船舶运力供给、港口拥堵状况以及季节性因素,也在供需两端共同作用,制约着运价的反弹空间。
分析人士指出,短期内运价能否企稳,将在很大程度上取决于大宗商品贸易需求能否回暖,尤其是中国市场的需求表现。若铁矿石、煤炭等主要货物的贸易量回升,海岬型和巴拿马型等大船型的运价有望获得支撑;反之,若需求持续疲弱,运价或将继续在低位区间震荡。
值得注意的是,干散货航运市场具有较强的周期性特征,运价的波动往往较为剧烈。市场参与者在关注短期运价变化的同时,也需将目光投向更长期的供需格局演变。业内观点认为,运价的阶段性回调并不意味着行业基本面的根本改变,其后续走势仍需结合全球宏观经济、贸易政策以及大宗商品市场动态加以综合研判。
总体而言,此次波罗的海干散货运价指数全线下滑,反映了当前全球干散货贸易需求承压的现实。在全球经济复苏进程仍存在不确定性的背景下,航运市场或将继续维持波动格局,后续运价走向值得密切关注。




 沪公网安备 31010702001056号