



 知秋
二次估算确认扩张但动能减弱
欧元区第三季度国内生产总值二次估算与初值持平,环比0.4%、同比1.3%,就业人数保持稳定。这一数据高于此前0.2%的市场预期,显示出欧元区经济在能源价格高位运行背景下仍具备一定韧性。第二季度环比增长为0.6%,同比1.2%,本季度环比动能出现回落,同比增速则小幅提升。从贡献结构看,部分成员国由跨国企业主导的产业活动提供了支撑,但主要经济体表现疲弱,整体扩张质量仍待观察。欧洲央行目前存款利率维持在2.5%,市场普遍预期12月会议可能进行25基点上调。增长数据虽未出现大幅下修,却未能有效缓解政策制定者对通胀黏性与增长可持续性的双重担忧。
主要经济体表现分化明显
爱尔兰第三季度环比增长达5.5%,为区域内突出表现,主要驱动因素来自信息通信与制造业领域跨国企业活动。这类增长往往伴随合同制造与全球利润回流,波动性较高,对本地实际需求与就业的传导效果有限,因此不宜简单等同于国内经济健康度。相比之下,德国环比仅增长0.2%,意大利持平于0.0%,法国则出现0.1%的收缩。西班牙与荷兰环比均录得0.6%左右的增长,相对稳健。主要经济体的疲弱表现意味着区域整体韧性更多依赖外围国家与特定产业,而非核心需求的广泛改善。这种结构不均衡增加了欧洲央行在评估政策立场时的难度,尤其是在能源价格持续对部分成员国形成压力的背景下。
通胀数据与政策路径的交叉影响
10月欧元区调和消费者价格指数同比上升至4.0%,较9月的3.8%进一步抬升,为三年来高位,核心通胀维持在2.5%。能源分项同比涨幅达20.8%,为主要推动因素,服务与未加工食品价格也出现小幅加速。法国通胀升至3.8%,西班牙为4.9%,这些数据与增长二次估算同步发布后,并未显著削弱市场对欧洲央行12月加息的预期。欧洲央行官员此前指出,能源成本上升使通胀风险偏向上行,政策方向仍需保持警惕。当前存款利率处于2.5%,若12月上调至2.75%,将进一步接近甚至略高于部分估算的中性区间上限。增长虽未失速,但主要经济体动能不足,使政策制定者面临增长放缓与通胀高企并存的潜在局面。市场对后续是否仅进行一次加息或需更多行动仍存在分歧。
欧元兑美元市场交投特征
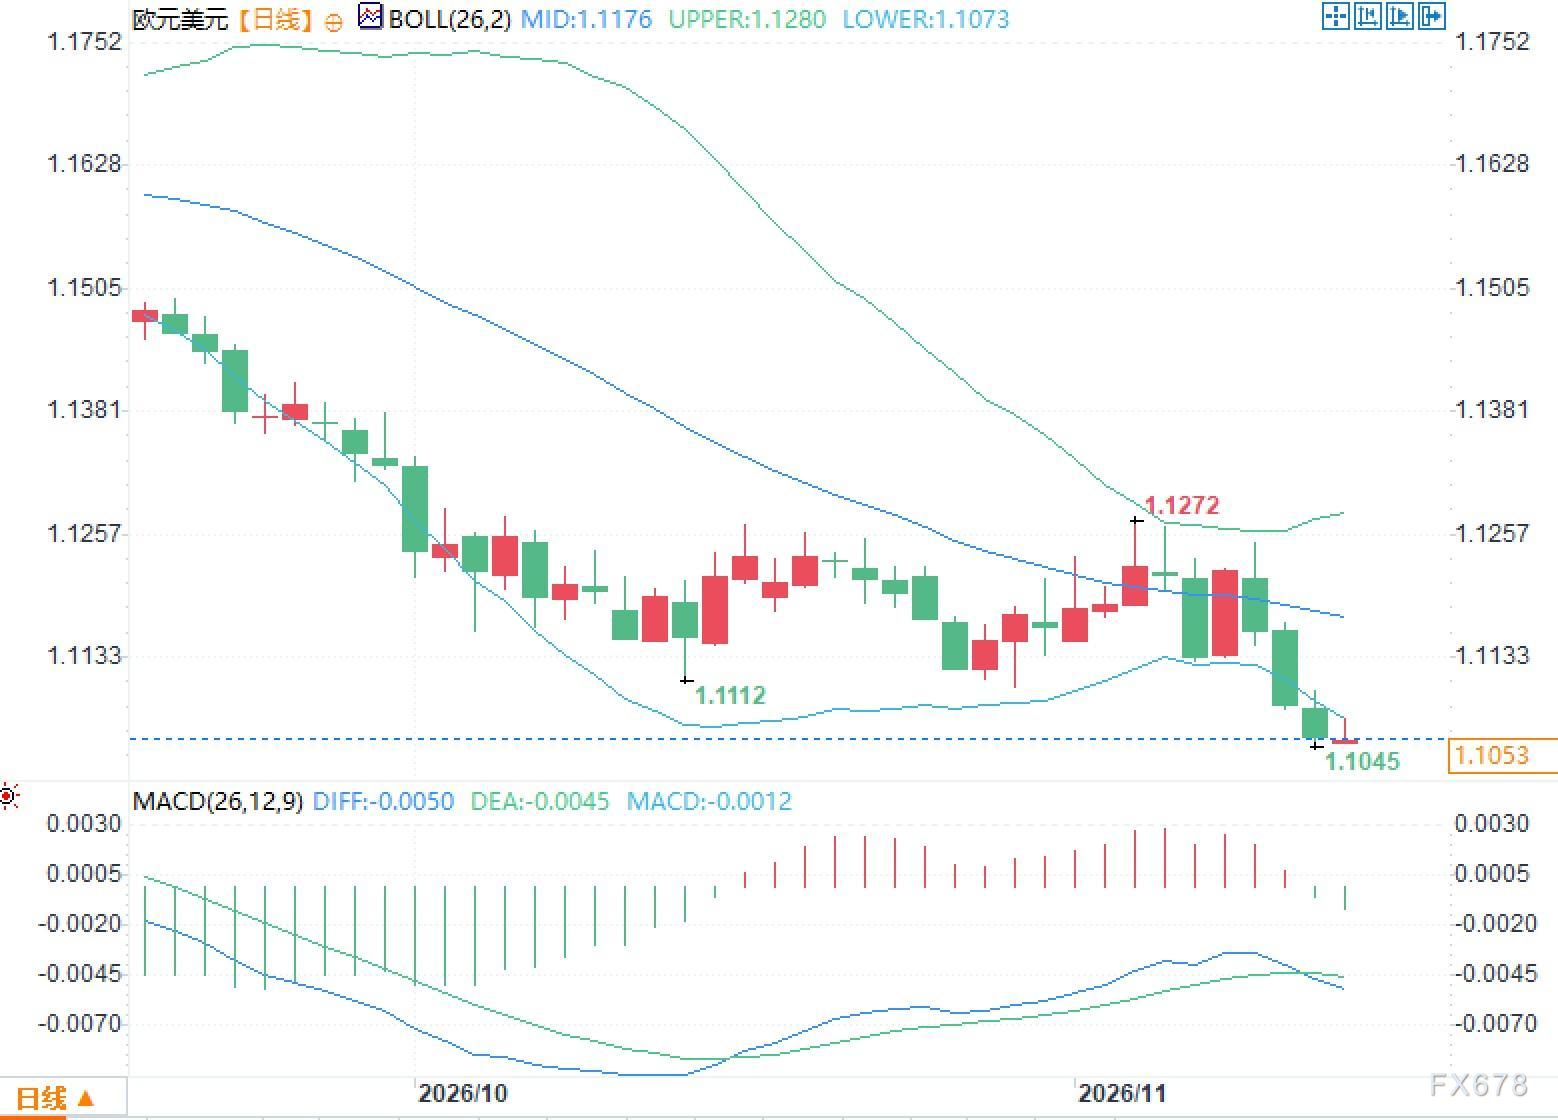
欧元兑美元在数据发布后交投相对平稳,汇率维持在1.105附近。日线图表显示价格运行于布林带中轨下方,中轨约1.1176,下轨附近1.1073,价格近期接近下轨区域。MACD指标DIFF为-0.0050,DEA为-0.0045,柱状图为负值,显示短期动能偏弱。汇率波动更多与区域增长结构、通胀路径及欧洲央行政策预期的互动相关。主要经济体增长疲弱叠加能源驱动的通胀压力,使欧元在利率预期与增长前景之间保持敏感。市场参与者持续关注后续就业、工业生产等分项数据,以及欧洲央行官员对增长与通胀权衡的进一步表述。
常见问题解答
问题一:欧元区第三季度国内生产总值二次估算为何未出现修正,却仍引发对增长质量的讨论?
答:二次估算确认环比0.4%、同比1.3%,与初值一致,高于预期,显示总体扩张延续。但爱尔兰5.5%的高增长主要由跨国企业活动驱动,波动性大,而德国、意大利、法国等主要经济体分别仅增长0.2%、持平或收缩0.1%,结构不均衡使整体韧性受到质疑。
问题二:当前通胀与增长数据如何影响欧洲央行12月政策评估?
答:10月通胀升至4.0%,能源分项20.8%,核心维持2.5%,法国与西班牙数据同样偏高。增长虽确认扩张,但主要经济体动能不足,使欧洲央行在存款利率2.5%基础上,面临通胀风险与增长可持续性之间的权衡,市场预期12月可能上调25基点。




 沪公网安备 31010702001056号