



 长风破浪
当单边下跌演变为一种冷酷的市场惯性,过去两年支撑黄金结构性牛市的“全球央行持续购金”、“去美元化叙事”以及“地缘避险溢价”正在被投资者无视。投资者在恐慌面前完全抛却了昔日的多头逻辑,黄金市场的情绪面已遭到系统性破坏,正在经历一场从“信仰驱动”向“流动性踩踏”的残酷切换。
宏观逻辑重构:从“避险图腾”到“流动性提款机”
复盘近两周的盘面异动,全球金融市场的核心矛盾已转向AI赛道的估值泡沫与跨资产流动性抽水。随着Anthropic正式登陆纳斯达克以及英伟达黄仁勋相关动态在二级市场引发的连锁反应,华尔街关于“AI资本开支过度与科技股估值泡沫破裂”的论调再度甚嚣尘上。在市场风险偏好急剧降温、科技权重股遭遇机构集中抛售的背景下,高杠杆运作的对冲基金与多资产配置机构面临严苛的保证金追缴与风控止损压力。在此类极端流动性紧缩行情中,流动性极佳且前期积累了丰厚浮盈的黄金,非但没有扮演“避风港”,反而率先沦为机构回笼美元现金、填补权益市场亏损的“提款机”。
与此同时,黄金的避险定价权正遭到美元资产的正面剥夺。面对市场动荡,全球避险资金没有流向不生息的贵金属,而是疯狂涌入兼具高流动性与无风险票息的美元,强势美元指数在避险维度上与黄金形成了直接的替代与竞争关系。
更令多头承压的是利率环境的持续恶化:美国10年期国债收益率牢牢站稳在5.0%以上的高位区间,对于不产生任何票息的黄金而言,5%以上的无风险基准利率构成了极其刚性的机会成本挤压。加之美联储政策预期大幅转鹰,市场对后续加息概率与加息次数的定价不断上修,决策层官员的鹰派表态已成为市场常态,对利率高度敏感的黄金自然首当其冲遭到抛售。
技术推演:破位下行后的目标位测算
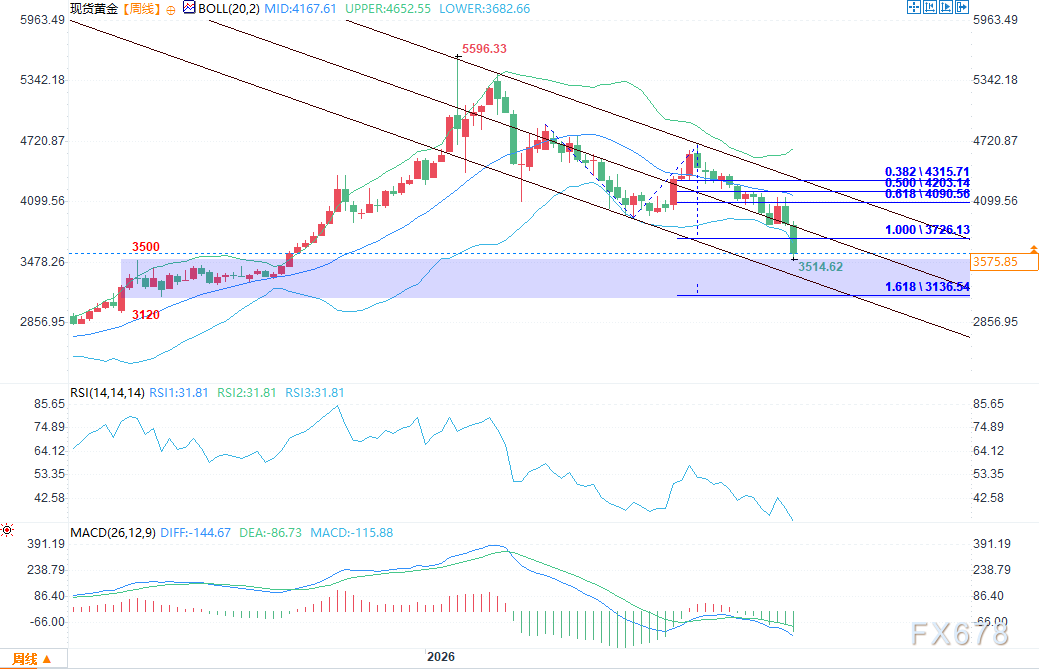
(现货黄金周线图 来源:易汇通)
如果这种恐慌情绪演变为类似此前单边暴涨那般的极端踩踏,下跌的终点究竟在哪里?结合现货黄金周线图的技术形态来看,空头动能正在加速释放,盘面已彻底由多转空。周线级别金价以一根实体饱满的大阴线直接击穿了布林带下轨(3680.12美元),MACD双线(DIFF -145.33,DEA -86.86)在零轴下方持续开口发散,绿色动能柱不断拉长;RSI(14)已跌至31.67的弱势区域,虽然逼近30的超卖阈值,但在单边恐慌情绪主导下,指标钝化往往意味着主跌浪的延续而非见底。
利用斐波那契波浪尺工具对高点以来的下跌波段进行扩展测算,金价在依次跌破0.382(4315.71美元)、0.500(4203.14美元)和0.618(4090.56美元)关键回撤位后,上周进一步有效跌破了1.000等长扩展位(3726.13美元),彻底打开了下方空间。若本轮跌势持续,波浪尺测算的1.618斐波那契扩展位精准指向3136.54美元。
值得关注的是,复盘2025年4月至8月的历史走势,金价曾在此期间构筑了一个长达五个月的宽幅整理箱体,其核心筹码密集区恰好位于3120至3500美元区间。波浪尺测算的3136.54美元与该历史箱体底部3120美元仅相差十余美元,形成了跨周期技术共振。
后市展望与交易策略:逢高沽空为主
当前金价收于3514.62美元附近,距离3500美元整数心理大关仅一步之遥。在这种夹杂着极端情绪的下跌行情中,3500美元下方聚集了大量前期多头的止损委托单以及结构性衍生品的敲出障碍位,一旦该关口放量失守,极易引发程序化交易的连锁抛售,推动金价快速向3120至3136美元区域寻求最终支撑。
尽管连续暴跌后,周线RSI逼近超卖线随时可能因空头获利回补引发剧烈的脉冲式反弹,但投资者必须清醒认识到,黄金距离开启新一轮长期上涨行情依然遥远。
回顾历史,黄金中长期走强的唯一底层逻辑是美国实际利率的趋势性下行;尽管近两个交易日美债实际利率出现了小幅回落,但幅度微乎其微,在美联储紧缩预期未发生根本性扭转之前,难以撼动当前的高利率格局。
在趋势未见明确右侧反转信号前,切忌在下跌途中盲目抄底,任何因超卖引发的反弹都应视作再度做空的机会——尤其是当金价反抽测试前期核心支撑转换位3850美元附近时,将是盈亏比极高的顺势沽空节点。




 沪公网安备 31010702001056号