



 知秋
增长担忧主导美元定价逻辑
近期美元走势更多受增长前景而非通胀担忧牵引。上周美国通胀数据偏热后,美债收益率不升反降,市场对进一步加息的定价出现微调,反映出增长敏感度上升。美元多头持仓此前处于拉伸状态,一旦增长数据不及预期,平仓压力可能放大。美国采购经理人指数初值若显示扩张动能维持,或暂时缓解增长疑虑,支撑美元;若数据偏软,则可能强化增长放缓叙事,进一步压低长端美债收益率并拖累美元。这一机制与过往周期中通胀主导美元的逻辑形成对比,凸显当前市场对经济动能边际变化的敏感度。
日元避险属性与日本央行政策路径
日元近期开始更多展现避险特征,日度波动主要跟随风险偏好变化,而日本央行利率预期整体保持稳定。市场普遍预期日本央行将在12月加息25个基点,政策利率从当前1.25%升至1.50%,并在2027年继续推进两次加息。多数观察者认为,日本央行下一次会议(10月30日结束)维持利率不变的概率较高。若全球增长明显恶化,日本央行可能再次面临在放缓环境中加息的局面。历史上该行常因通缩担忧而行动滞后,本轮情形未必完全不同。
日线图技术形态观察
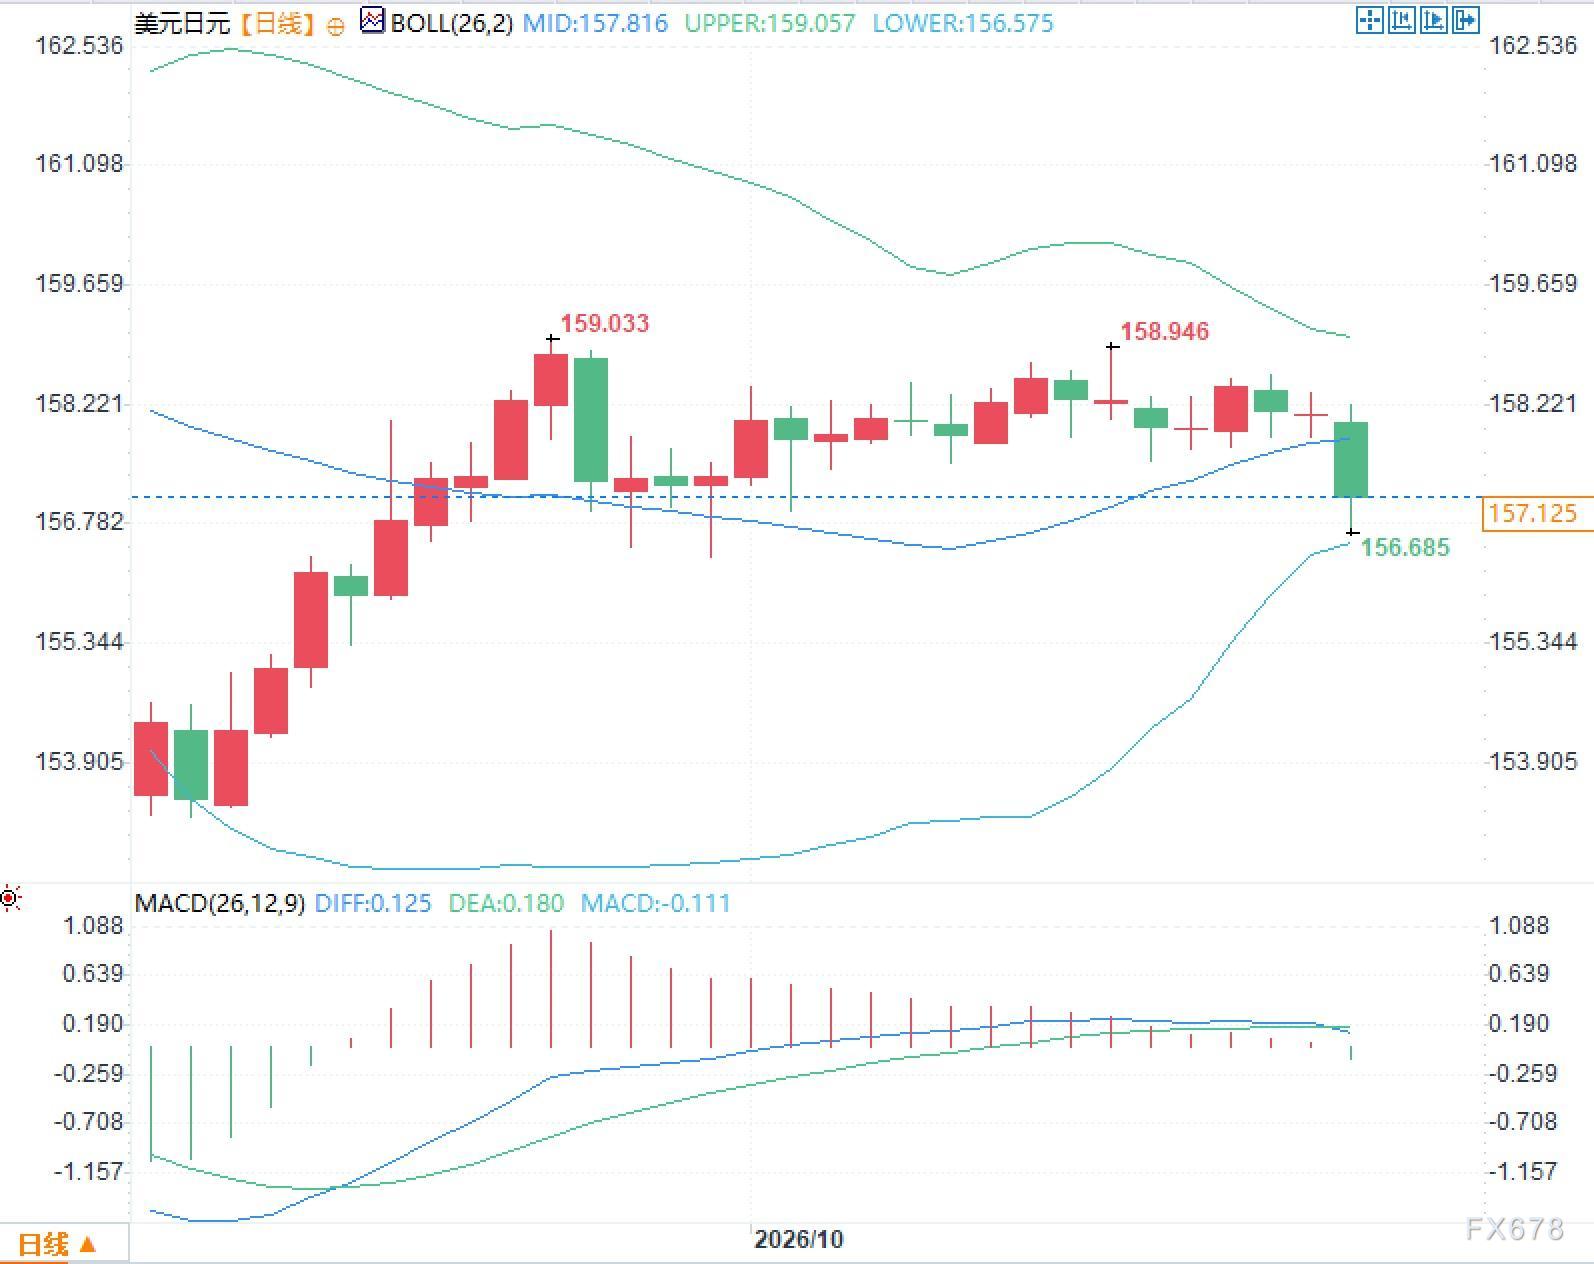
从日线级别观察,美元兑日元价格近期向布林带中轨附近靠拢。布林带中轨约157.816、上轨约159.057、下轨约156.575。价格在回落过程中靠近中轨下沿区域,波动区间有所收窄。MACD指标方面,DIFF位于0.125、DEA位于0.180,柱状值约为-0.111,显示动量处于负值区间。
风险偏好转换与汇率波动机制
风险偏好的日度摆动已成为影响美元兑日元的重要短期变量。当增长担忧升温时,资金倾向于流向传统避险资产,日元获得相对支撑,美元则面临长仓平仓压力。反之,若增长数据改善或风险情绪回升,日元的避险溢价可能回吐,美元多头则重新获得动力。这一互动叠加日本央行渐进加息预期与美联储政策路径的差异,使得汇率对全球增长信号与风险偏好的敏感度上升。长端美债收益率的下行既反映增长预期调整,也通过利差渠道影响美元相对吸引力。整体而言,当前汇率波动更多体现基本面预期与仓位调整的动态平衡,而非单一通胀或政策变量的主导。
常见问题解答
问题一:为何美国通胀数据偏热后美元反而承压?
答:市场当前更关注增长前景,通胀升温未推升美债收益率,反而伴随长仓平仓,使美元受压。
问题二:日本央行12月加息预期如何影响日元?
答:预期已较充分定价,日元日度波动更多受风险偏好与避险需求驱动,加息本身并非短期主导因素。
问题三:美国采购经理人指数初值对汇率的关键作用何在?
答:该数据直接反映增长动能,若偏软将强化增长担忧并压低长端收益率,若偏强则缓解担忧并支撑美元。




 沪公网安备 31010702001056号