



 长风破浪
单一市场事件,并不足以证明股债对冲关系已经完全修复,但当前的配置起点,已是多年来难得的良好水平。投资者持有这一类对冲资产,现在可以获得实实在在的收益回报。
但正是这一轮让债券在组合中更具吸引力的收益率上行,也给市场和经济抛出一个老生常谈的问题:资本成本抬升,会从哪里开始显现冲击?
到目前为止,宏观整体韧性依旧亮眼。但走高的借贷成本,正在放大市场分化。高杠杆、大额再融资需求、脆弱的资产负债表,或是资产久期偏长、容错空间极小的领域,对利率的敏感度正不断凸显。
我们重点关注五大方向:
1.即便宏观基本面没有明显恶化,低资质信用债的压力仍可能持续
资质优良的企业大多能够承受无风险利率上行:杠杆水平可控、利息覆盖能力稳健,且持续拥有市场融资渠道。但CCC级借款人的财务弹性要弱得多,市场已经给出反应——美国高收益债市场近期信用分化明显,也就是低评级债券相较整体高收益债,其相对于美债的利差走阔幅度更大。
压力来自双向挤压:一方面,更高评级品种已经具备不错的总收益率,投资者不再愿意为博取小幅利差去配置CCC级债券;另一方面,资质最弱的借款人在进行再融资时,融资成本会显著抬升。图1通过高收益债各评级档位的二级市场指数收益率与存量票面利率之差,直观展现该压力,这一指标可粗略估算再融资后借贷成本的增幅,并非精确测算值。
图1:CCC级资本结构面临最大的再融资成本增幅
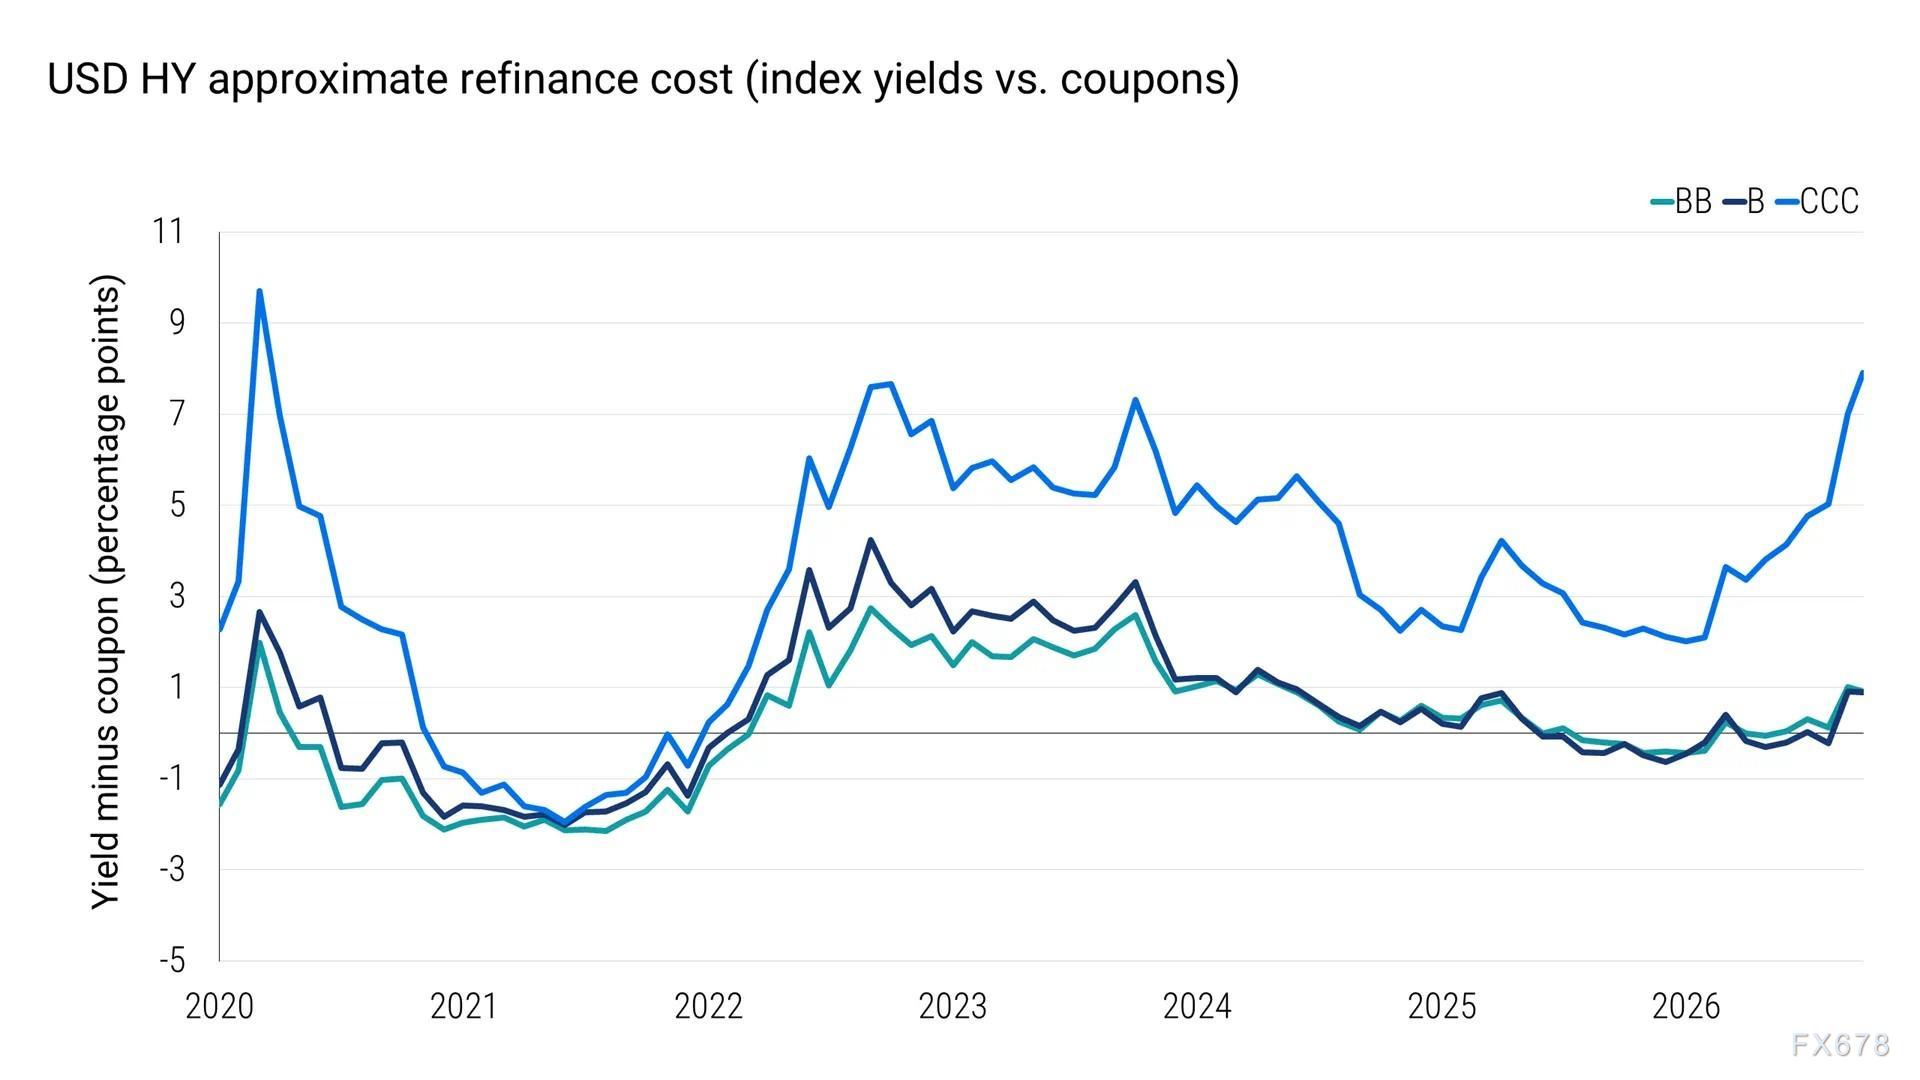
BB级信用:彭博Ba美国高收益总回报指数;B级信用:彭博B美国高收益总回报指数;CCC级信用:彭博Caa美国高收益总回报指数
2.欧洲财政脆弱风险仍需重点关注
我们持续跟踪欧洲局势,尤其是经济增长低迷、财政平衡压力巨大,几乎没有缓冲空间去消化融资成本上行的经济体。
大西洋两岸收益率均出现回升,但背后驱动逻辑截然不同。美国利率上行,几乎由实际收益率主导(见图2);而在欧洲,盈亏平衡通胀(通胀预期)在名义收益率上行中贡献更大(见图3)。简单来说:美债抛售,本质是市场对增长预期的重定价;欧洲则并非如此。
图2:美国利率上行几乎全部由实际收益率推动
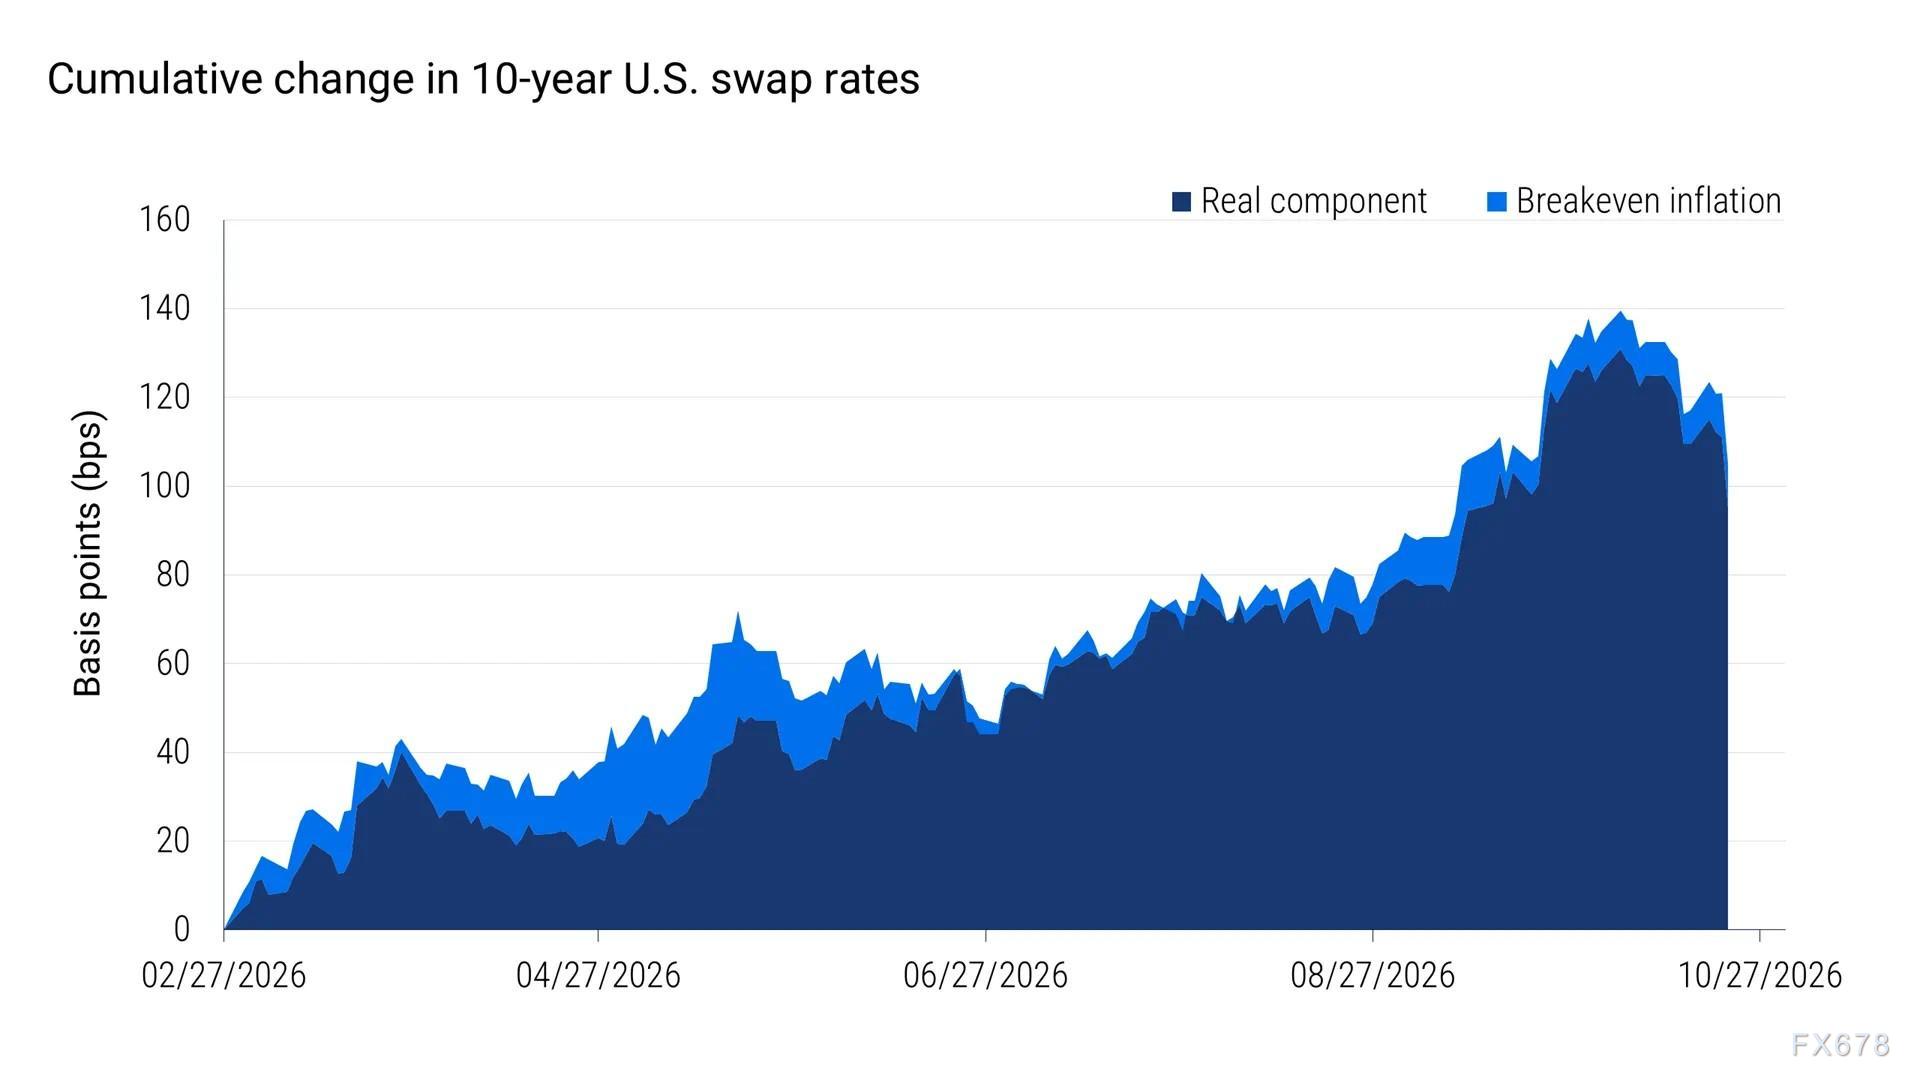
基准起点2026年2月27日为本轮收益率低点(2月28日美伊冲突爆发后,收益率开启上行)
图3:在欧洲,盈亏平衡通胀起到更大推动作用
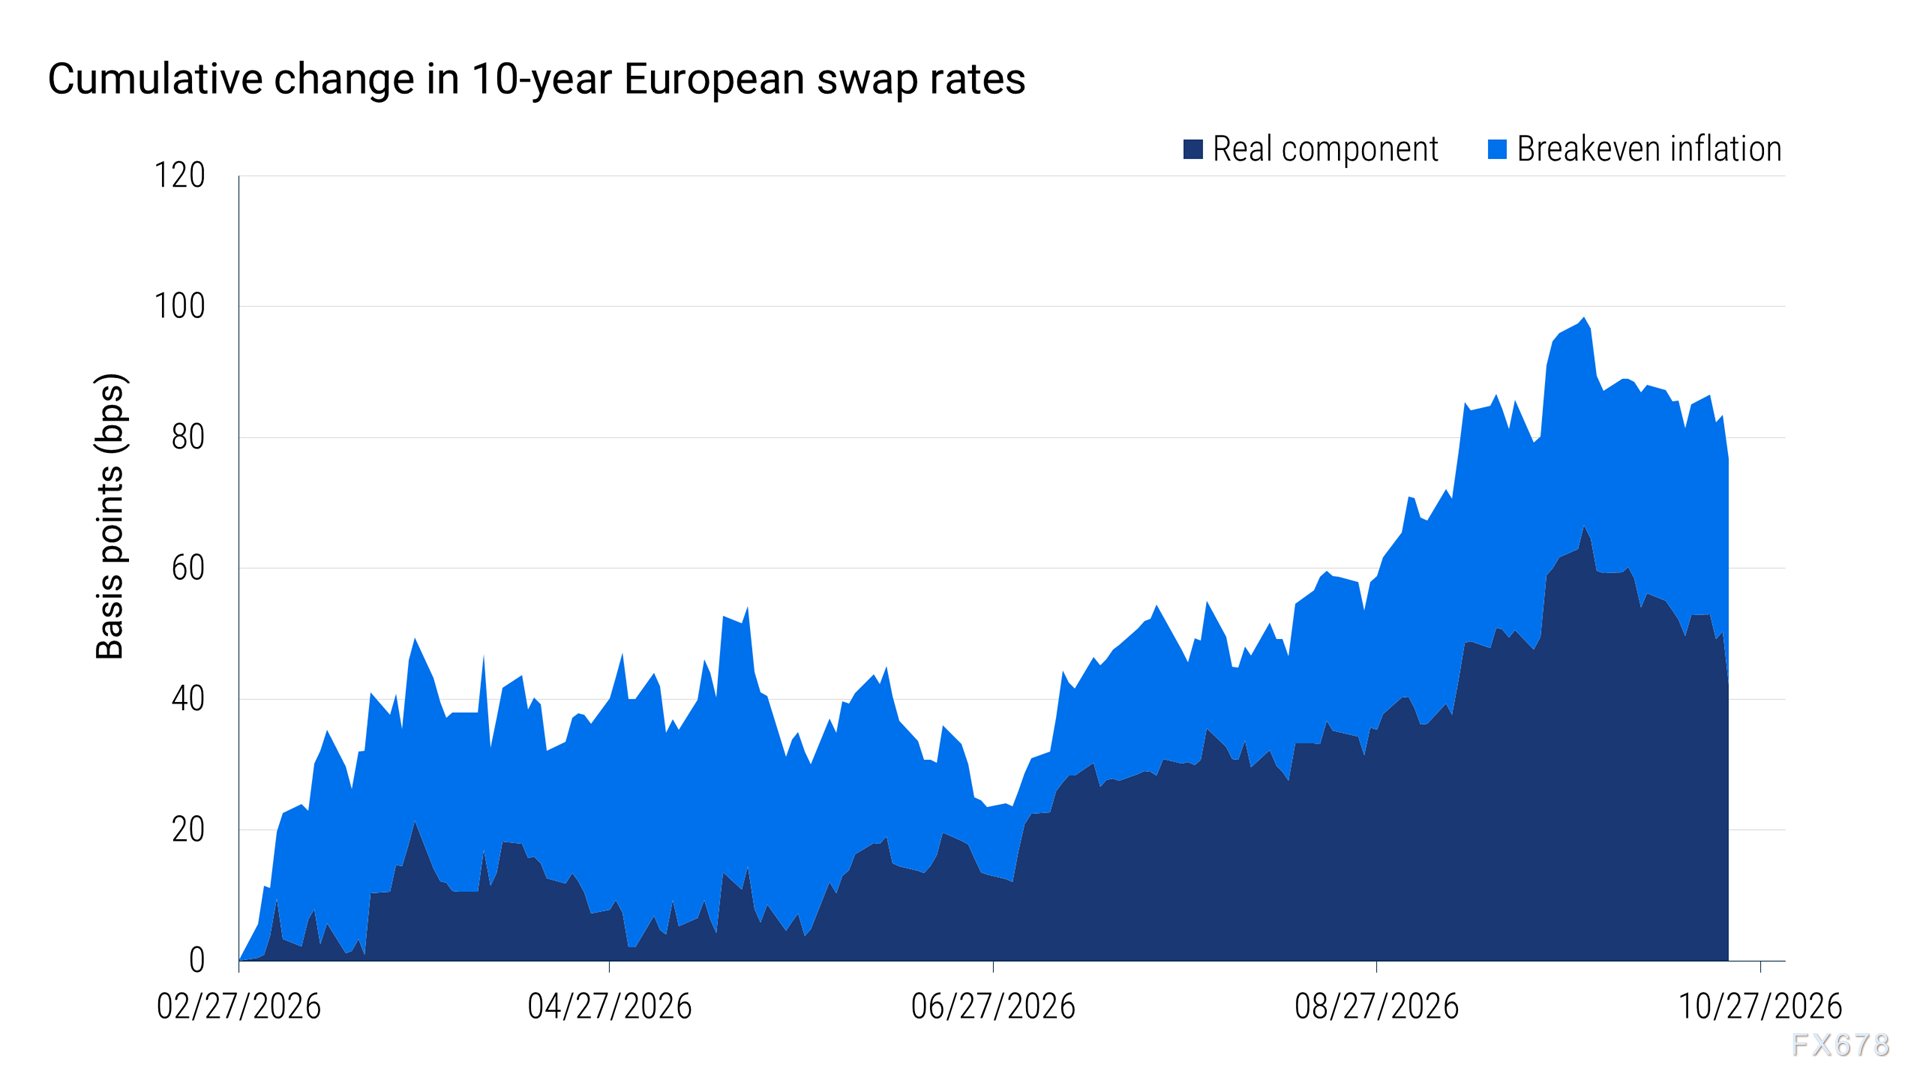
收益率上行的构成,决定了经济体消化该压力的难易程度。如果实际收益率抬升伴随名义增长走强、财政收入改善,经济体更容易承接;若融资成本走高主要来自通胀补偿,对于本就增长乏力、财政处境艰难的主权国家而言,压力更大。
法国正是典型代表:全球收益率上行,进一步恶化了本就脆弱的增长与财政环境。法国国债(OAT)利差明显走阔,想要实现风险溢价持续回落,门槛很高(见图4)。全球久期环境趋于平稳,能够抑制利差进一步走阔;但低迷增长、高企融资成本,叠加漫长的政治周期,意味着风险溢价大概率会维持在高位、持续修复。
图4:欧元区主权债利差走阔,法国尤为突出
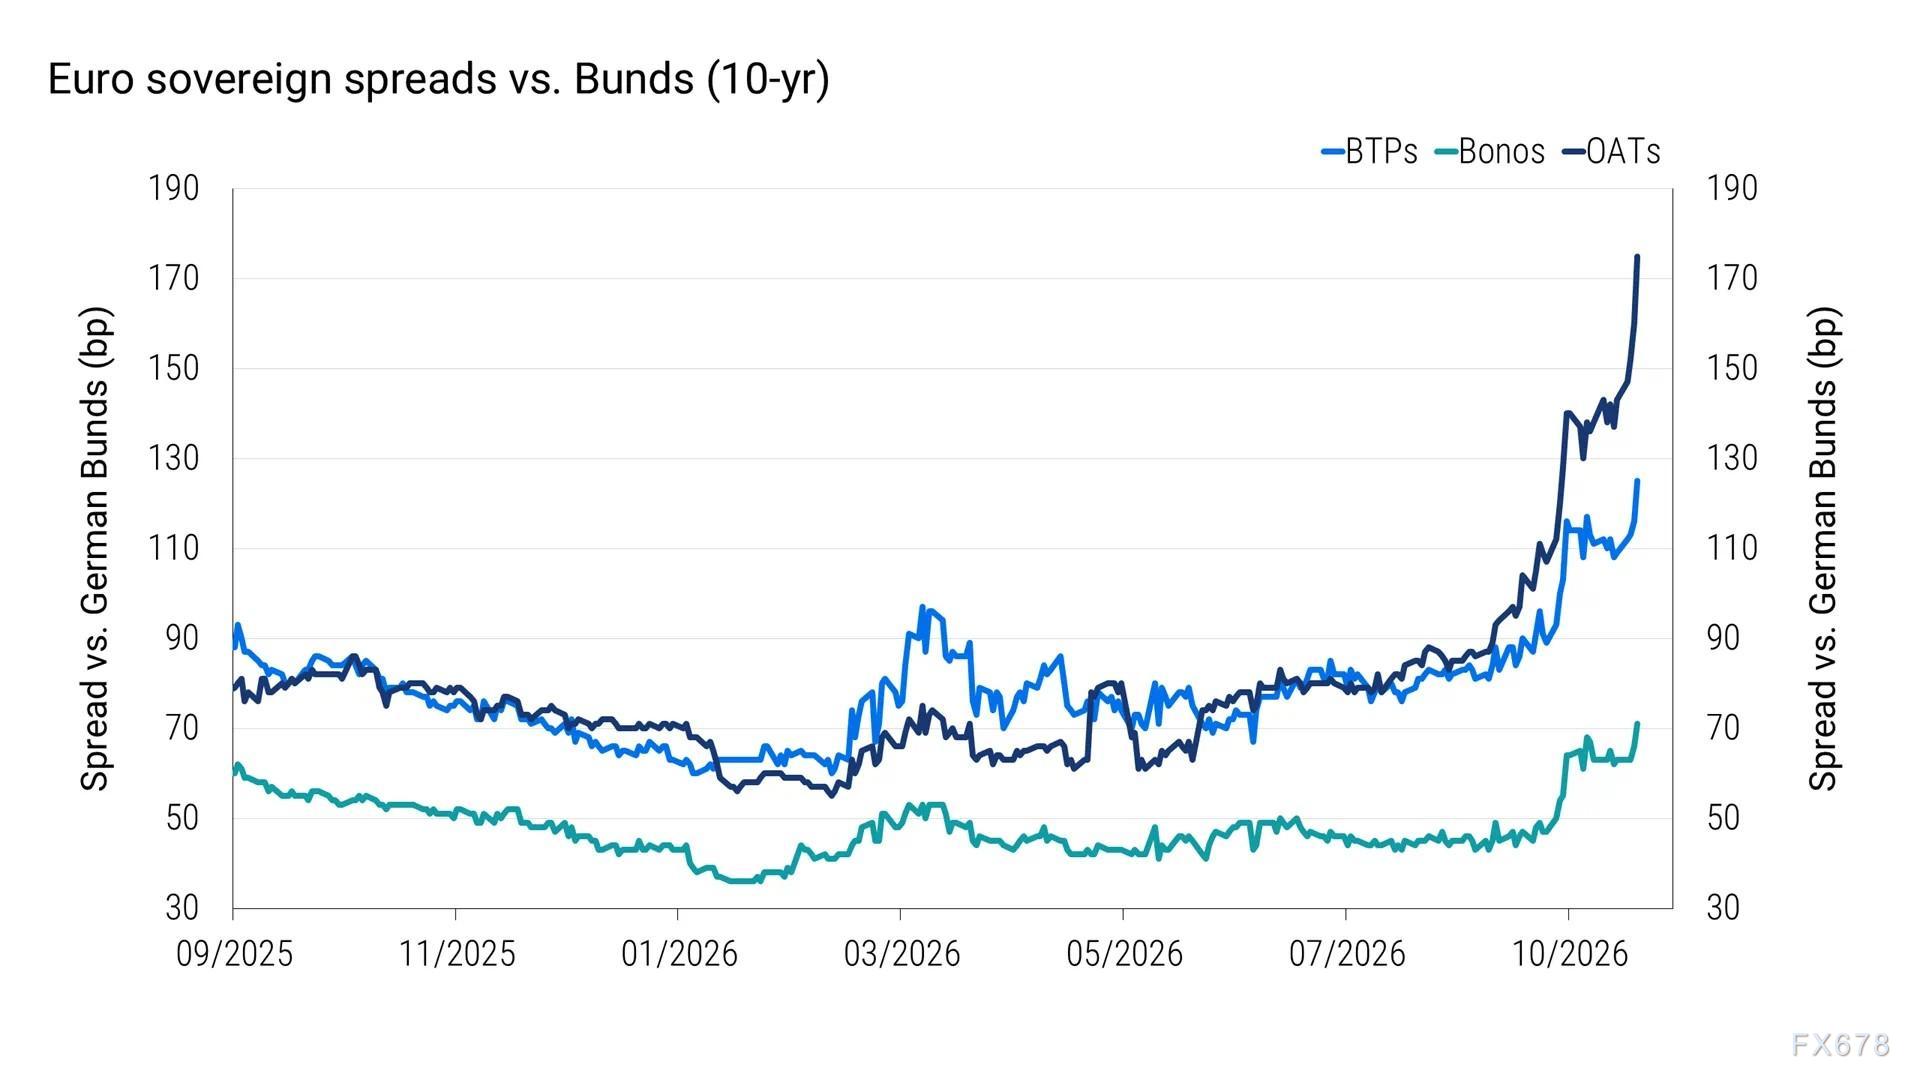
数据为10年期意大利国债BTP、西班牙国债Bonos、法国国债OAT,相对同期限德国国债Bund的利差
3.AI债务:收益率上行+供给放量,将加速信用分化
在我们看来,近期AI融资链条中低资质主体债券大幅走弱,并不代表算力基本面变差。算力依旧紧缺,需求保持旺盛。市场正在重新定价的,是高收益率环境下,加杠杆融资模式的可持续性,叠加债券供给加速、高评级替代品种吸引力上升。
市场讨论AI融资,常常聚焦于投资者有没有足够容量承接海量新发债券。但更核心的问题是:债券要在什么价格才能出清。下一轮融资潮规模更大、结构更多元,低资质融资方需要和云巨头、投资级主体持有的数据中心、保障层级更高的资产端项目竞争。整体收益率本就处于高位,投资者没有动力去承担额外信用风险博取收益。
随着资本开支周期步入成熟,新的挑战会浮现:市场关注点会从“建设算力产能”转向“产能变现盈利”。收益取决于算力利用率、算力定价、技术迭代淘汰风险,以及Token成本下降能否拉动足够多新增需求。
即便长期来看AI商业化落地能够印证当下的投资逻辑,收益最终花落谁家仍存在高度不确定性。新一代硬件可能攫取大部分上行收益,同时压低老旧设备的使用率、租金收入与残值。这种收益结果的巨大不确定性,给高杠杆融资主体留下的容错空间极小。
4.美国住宅地产:高利率将拉长下行周期,而非加剧崩盘
抵押贷款利率新一轮上行,不太会触发住宅市场新一轮暴跌,而是会延续当前已有的疲弱态势。住房是实体经济里对利率最敏感的板块之一,当前基本面本就已经偏弱。
自2022年以来,房价、按揭利率、保险成本同步走高,住房支出增速远超居民收入。购房负担能力大幅恶化,成交规模低迷,“低息锁仓效应”持续存在,住宅投资占GDP比重处于周期低位(见图5)。
图5:住宅投资占美国GDP比重维持周期低点
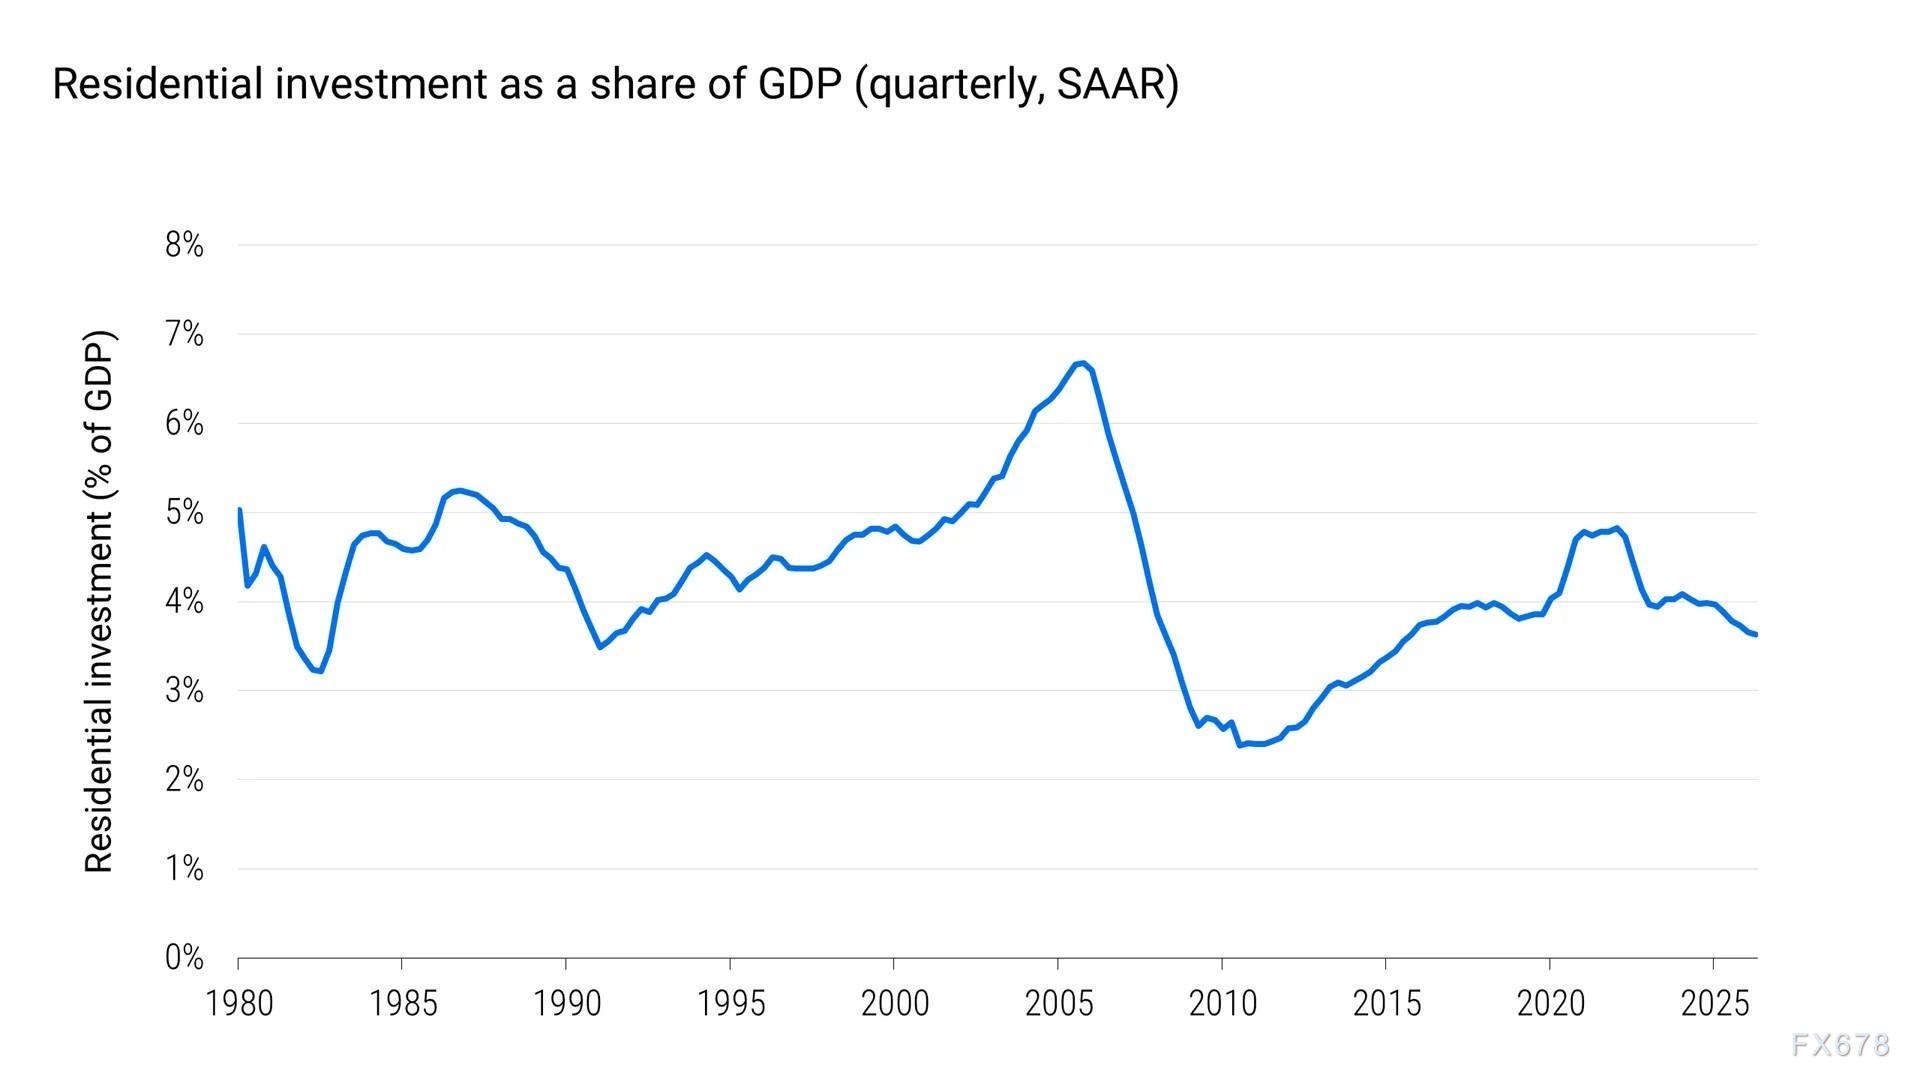
SAAR=经季调年化值
也就是说,住宅市场不是开启一轮新下行,而是原有弱势周期被拉长。高利率持续压制潜在购房者;手握低息按揭的房主也缺乏置换动力,持续拖累房屋换手率、中介佣金以及和交易绑定的住宅相关投资。
5.商业地产:估值承压,但尚未出现全局性信贷危机
收益率上行让商业地产(CRE)估值承压,但我们暂未看到类似2023年的大范围信贷风险。近期上市地产信托(REIT)的下跌,更多是估值重估,而非新一轮商业地产危机。
实际收益率上行,会推高资本化率(投资者对物业经营现金流要求的回报率)。假设经营现金流不变,资本化率上行会直接压低物业估值(其他条件不变)。根据GreenStreet的数据,商业地产资本化率相对实际收益率的溢价已经贴近历史低位,因此估值依旧脆弱。
但信贷市场传递的信号相对稳健:投资级REIT债券利差基本跟随基准,商业地产抵押贷款支持证券(CMBS)利差韧性较强(见图6);尽管新增放款规模回落,融资渠道依旧通畅。
和2023年不同,本轮收益率上行没有同步带来信贷供给的大幅收缩。
图6:和2023年不同,本轮总收益率上行没有引发地产板块信贷收缩
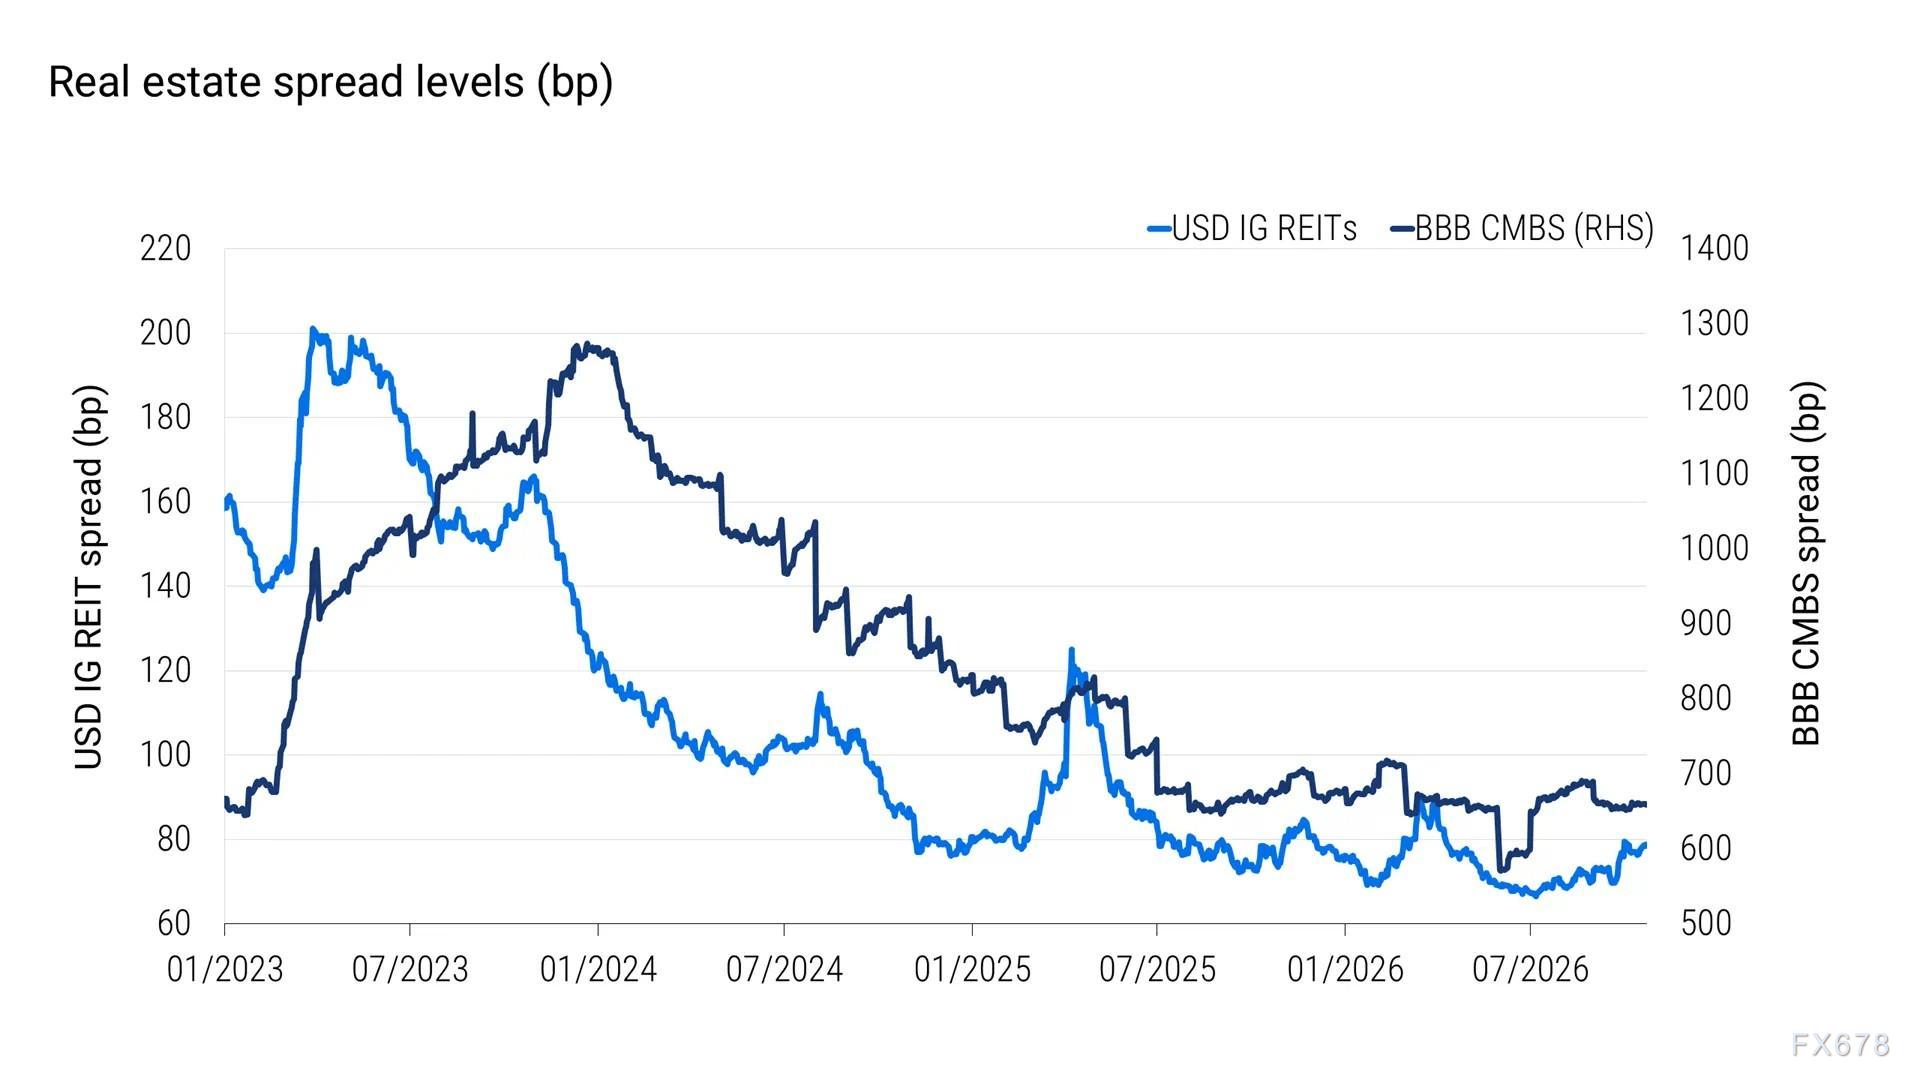
投资级REIT:彭博美国投资级REIT指数;BBB级CMBS:彭博美国投资级CMBS指数内的BBB组分
本轮起点也和此前有明显区别:当前借贷成本本就已经处于高位,利率进一步上行带来的新增偿债冲击有限。2022年之后成交的项目,普遍杠杆更低、偿债覆盖更强。政策层面有放松银行放贷约束的趋向;同时大部分地产细分赛道,没有出现2023年办公地产那种结构性需求崩塌的问题。





 沪公网安备 31010702001056号