



 GoldMan3
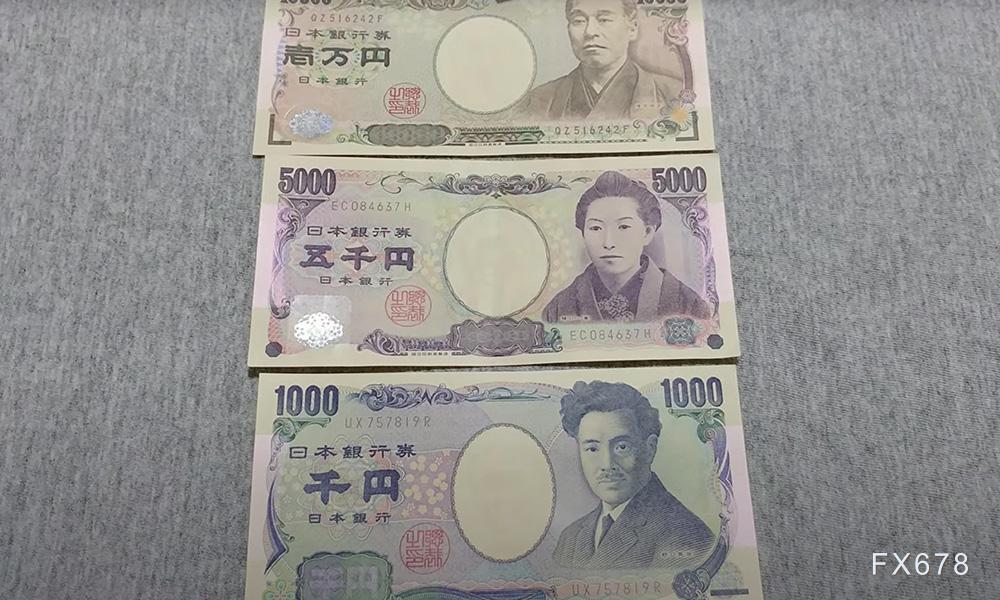
日本10月三项通胀指标集体低于市场预期,不过核心CPI连续第二个月维持在日本央行2%通胀目标上方。尽管通胀数据有所降温,但植田和男近期释放鹰派信号,市场主流仍押注12月议息会议加息至1.50%。数据降温小幅削弱日元利率支撑,美元兑日元徘徊160干预关口下方,汇率更多需要依靠干预警告托底;生产者物价高位、油价波动,仍是后续通胀重要变量。
通胀数据全景:读数普遍低于预期,核心通胀守住2%关口
日本10月通胀三大口径全部不及经济学家预期。剔除生鲜食品的核心CPI同比2.2%,低于预期2.3%,较9月2.1%小幅抬升;整体CPI同比2.3%,不及2.5%预期;剔除生鲜食品与能源的核心?核心CPI回落至2.2%,前值2.4%,同样低于2.3%的市场预期。
虽然基础通胀出现边际回落迹象,但核心、核心?核心两项关键指标依旧站稳2%目标线上。
核心?核心通胀回落给鸽派提供讨论空间,但整体物价压力并未完全消解。企业端成本压力依旧高企,10月日本生产者物价PPI同比高达7.1%,石油、化工、钢铁、公用事业价格上涨,叠加日元弱势抬高进口成本,上游成本会逐步向下游消费品传导。
中东局势扰动下油价起伏,将成为决定后续通胀再度上行还是继续降温的关键摇摆变量。数据降温虽带来短暂喘息,却不足以扭转市场对通胀粘性的基本判断。
央行政策立场:数据走弱不改12月加息基准情景
日本央行当前政策利率为1.25%,今年6月、9月已经完成两次加息,10月选择按兵不动。
媒体调查显示86%经济学家预计,12月17?18日会议将再度加息25bp至1.50%,完成年内第三次加息。
即便本次CPI不及预期,但植田和男周四公开表态,当前货币环境依旧宽松,央行有必要持续加息,同时警示潜在通胀存在超调上行风险。单月通胀不及预期,仅小幅下调市场加息定价,但不足以推翻12月加息基准预期。
部分机构更为激进,预判到2027年年中政策利率或将上行至2.5%,显著高于当下市场的一致预期。
值得注意的是日本三季度GDP意外收缩,经济基本面存在隐忧,这也成为约束日本央行加息节奏的现实掣肘。鹰派信号与数据降温并存,使政策路径仍偏向渐进收紧。
日元汇率困境:加息难弥合美日利差,160关口倚重干预威慑
通胀数据边际降温,削弱日元来自利率端的支撑,美元兑日元持续在160附近徘徊,该位置被视作日本当局潜在干预红线。
即便日本央行12月如期加息,但美联储同步处于加息周期,美日之间的利差难以显著收窄,单纯日本加息带来的日元升值效果有限。
这意味着短期日元更多依赖财务省口头干预警告来压制贬值,利率预期所能提供保护相对有限。
日本国债短端收益率或因通胀不及预期出现小幅回落,如果后续美国继续推高美债收益率,日元依旧承受较大贬值压力。干预威慑成为当前汇率托底的主要手段,市场对实际入市干预的警惕持续升温。
后续观察主线:通胀、油价、美央行政策三重博弈
后续市场需要跟踪三条线索:第一,日本CPI与薪资数据,判断国内需求驱动的通胀能否持续站稳2%;第二,国际原油价格,能源是本轮日本通胀重要推手,中东地缘冲突带来油价波动,会直接改变日本央行的政策权衡;第三,美联储12月加息动向。
若美联储维持鹰派,即便日本完成加息,美日利差仍将维持高位,日元贬值压力难解。反之,如果美国通胀回落,美联储转向放缓收紧,日元才能迎来真正的修复窗口。三重因素交织,将共同决定年底前日元走势与日本央行政策空间。
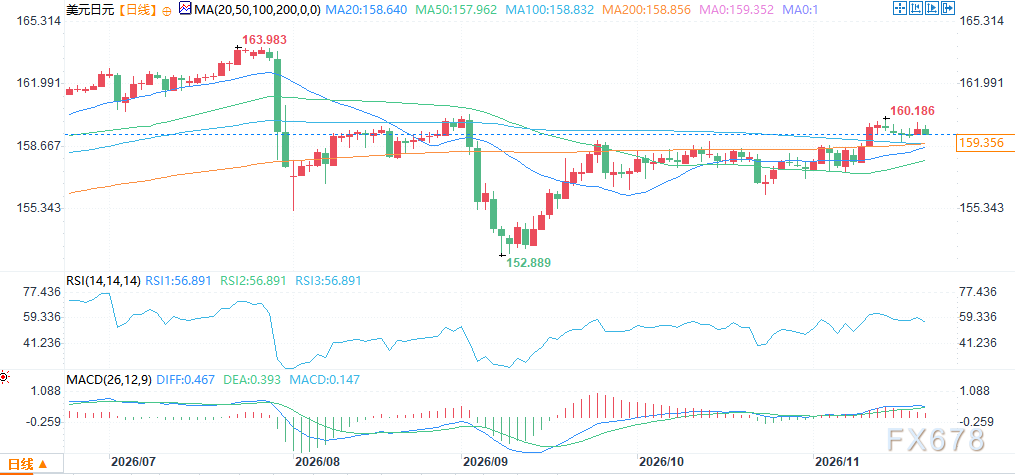
(美元兑日元日线图,来源:易汇通)
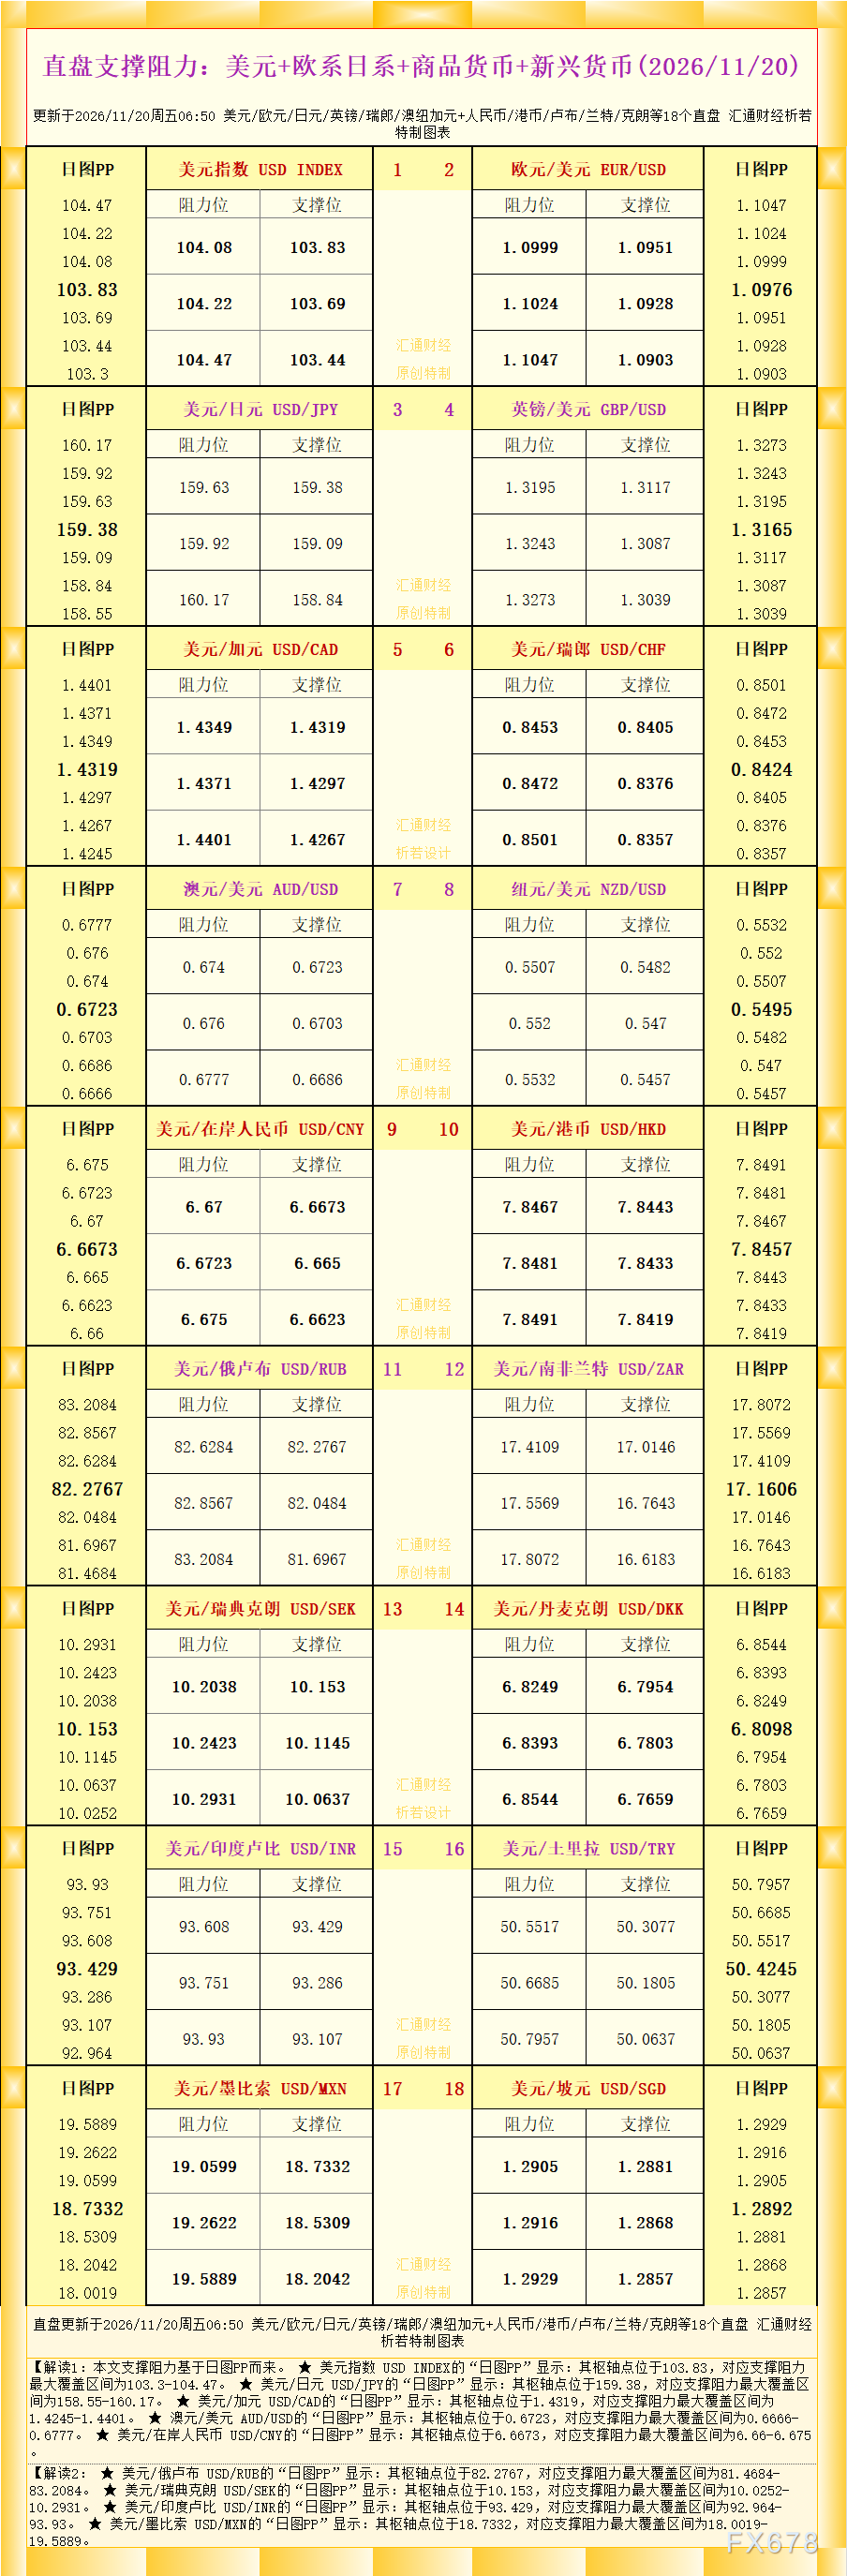
北京时间9:44,美元兑日元报159.37/38。




 沪公网安备 31010702001056号